


※本記事にはPRを含む場合があります。
※不動産クラウドファンディングは元本保証ではありません。以下はAIによる考察です。
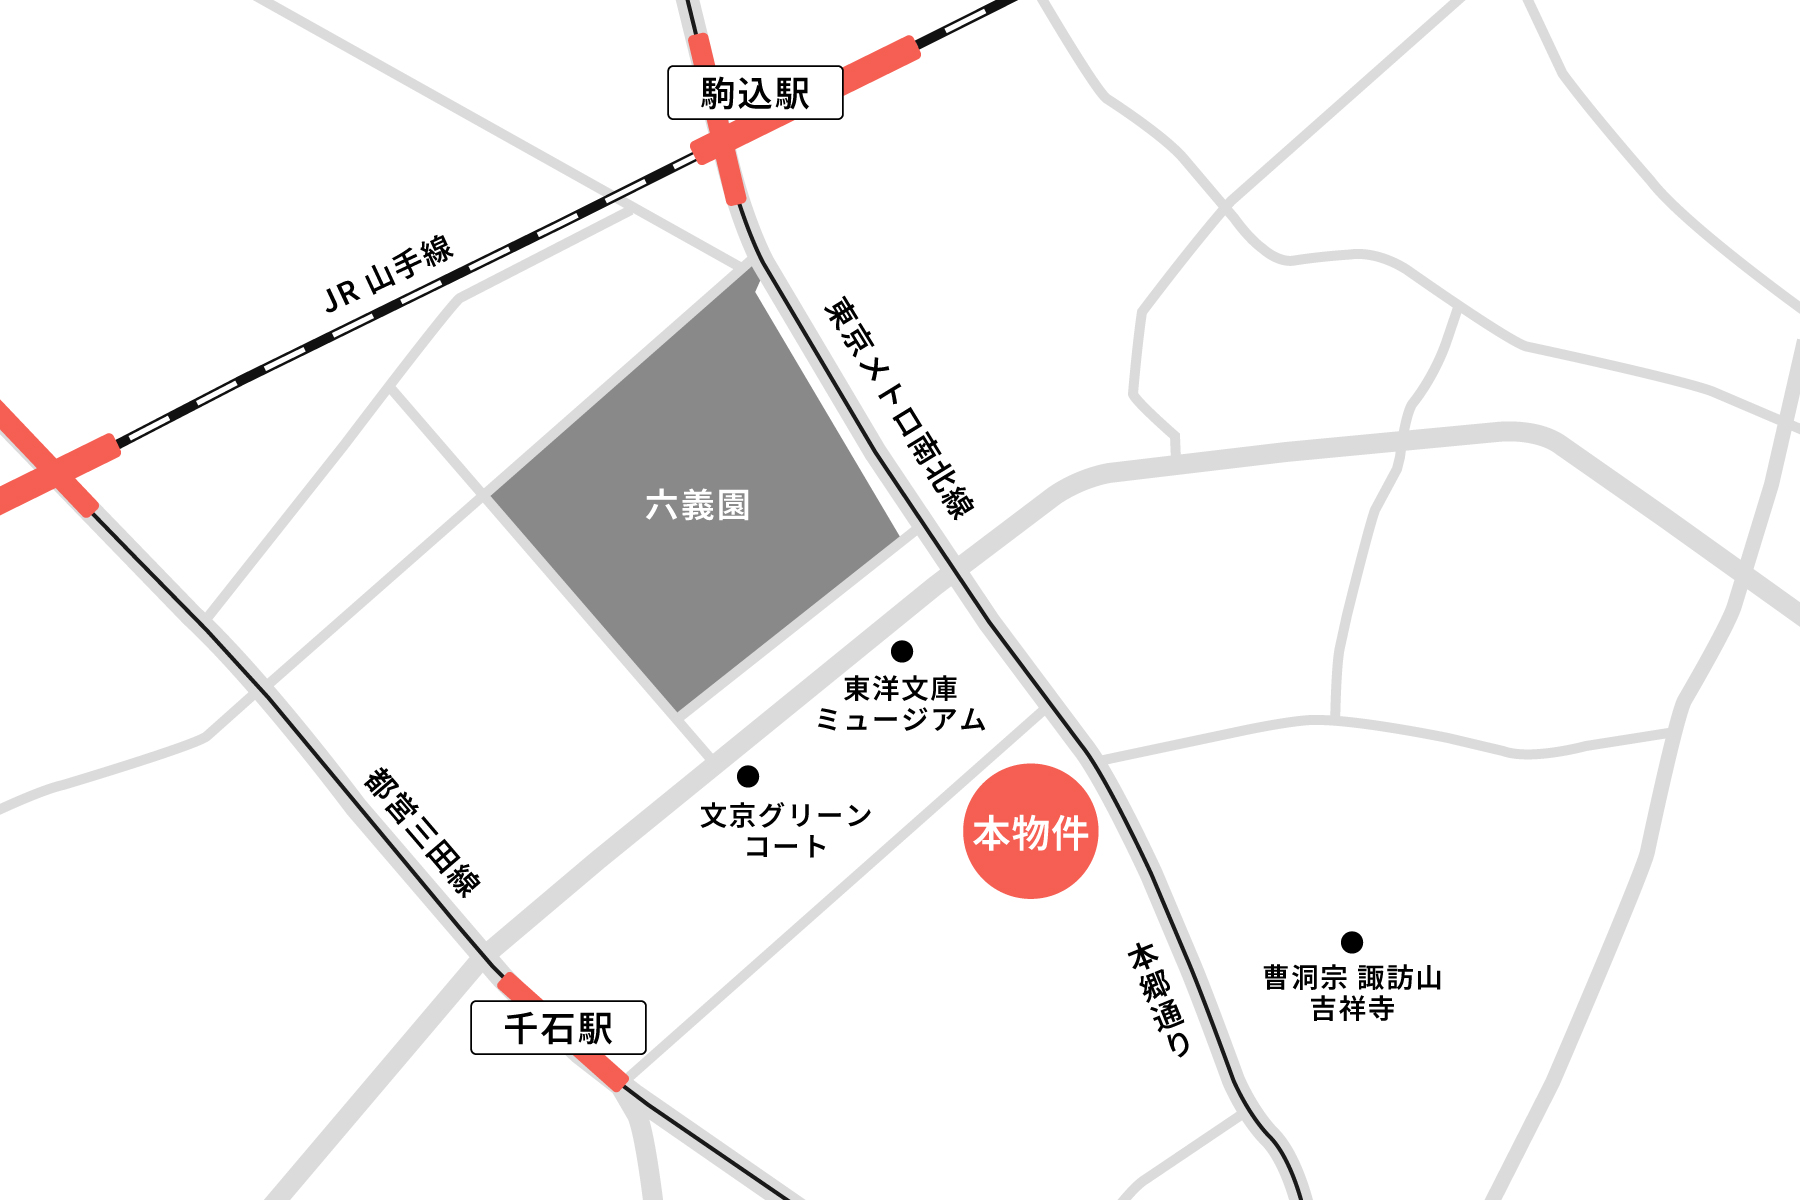
COZUCHIの「本駒込2丁目プロジェクト」は、駒込駅から徒歩8分の店舗・住宅ビルを対象にしたファンドです。想定利回りは年4.5%、運用期間は1年を予定しています。
この案件で注目したいのは、賃料を受け取りながら、他の所有者と建物全体の活用について話し合い、売却につなげる点です。
話がまとまれば、古い建物の賃貸収入に加え、将来の開発用地としての価値を買主に評価してもらえる可能性があります。
逆に単純な店舗・住宅ビルとしてはファンド組成額が大きいので、権利関係の調整などがうまくいかないケースでは苦しい展開も考えられます。

この記事でわかること
・ファンドの基本情報
・ファンド内容と権利調整
・配当原資と今回の出口
・再組成・自社買取に必要な資金
・権利調整成功時・失敗時のAI試算
・案件の魅力とリスク
No.C-147 本駒込2丁目プロジェクトの基本情報

| 項目 | 内容 |
|---|---|
| 想定利回り | 年4.5%・税引前 賃貸利益2.5%+売却利益2.0% |
| 運用予定期間 | 2026年11月30日〜2027年11月29日・1年 |
| 配当・償還予定日 | 2027年12月29日 |
| 事業総額 | 5億8,000万円 |
| 出資の内訳 | 投資家の優先出資5億6,500万円 TRIADの劣後出資1,500万円・約2.6% |
| 不動産取得価格 | 4億5,000万円 |
| その他の予算 | 取得・運用に関する費用等1億3,000万円 |
| ファンドの借入 | 借入予定なし |
| 最低出資額 | 1口1万円 |
| 募集期間 | 一般:11月6日19時〜11月13日13時 ポイント枠:11月6日19時〜11月10日13時 |
店舗・住宅ビルの大部分を取得し、賃貸運用と並行して、建物全体の活用について他の所有者と協議するファンドです。
目指すのは、権利関係を整理して買主が開発しやすい条件へ近づけ、売却につなげること。今回の1年間で新築マンションを完成させる計画ではありません。
出口は基本的には再組成になります。
『他の所有者との協議・調整の目処が立った場合には、次フェーズへ移行することを想定』
となっているので、問題なく進めば他区分の買取ファンドや売却フェーズのファンドが出るのかと思います。
ファンド内容と権利調整について
ポイント
・本郷通り沿いの角地に建つ、店舗・住宅ビル
・6区分中2区分で、専有面積の約85%を取得予定
・残りの4区分の取得交渉をする
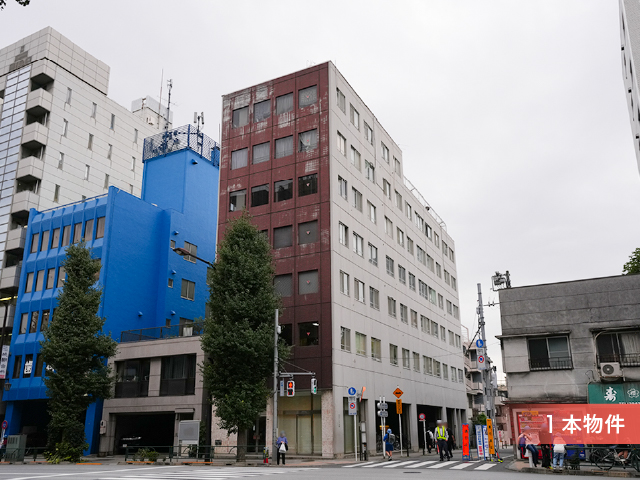
対象は文京区本駒込2丁目の「三宏ビル」。東京メトロ南北線の駒込駅から徒歩8分、本郷通り沿いの角地に建つ1976年築・7階建てのビルです。敷地は318.29㎡、約96坪あります。
2区分でも、取得する広さはビルの大部分
建物は登記上6つの区分に分かれ、そのうち2区分と土地の共有持分を取得する予定です。2区分は専有面積1,048.21㎡で、全体の約85%を占めます。
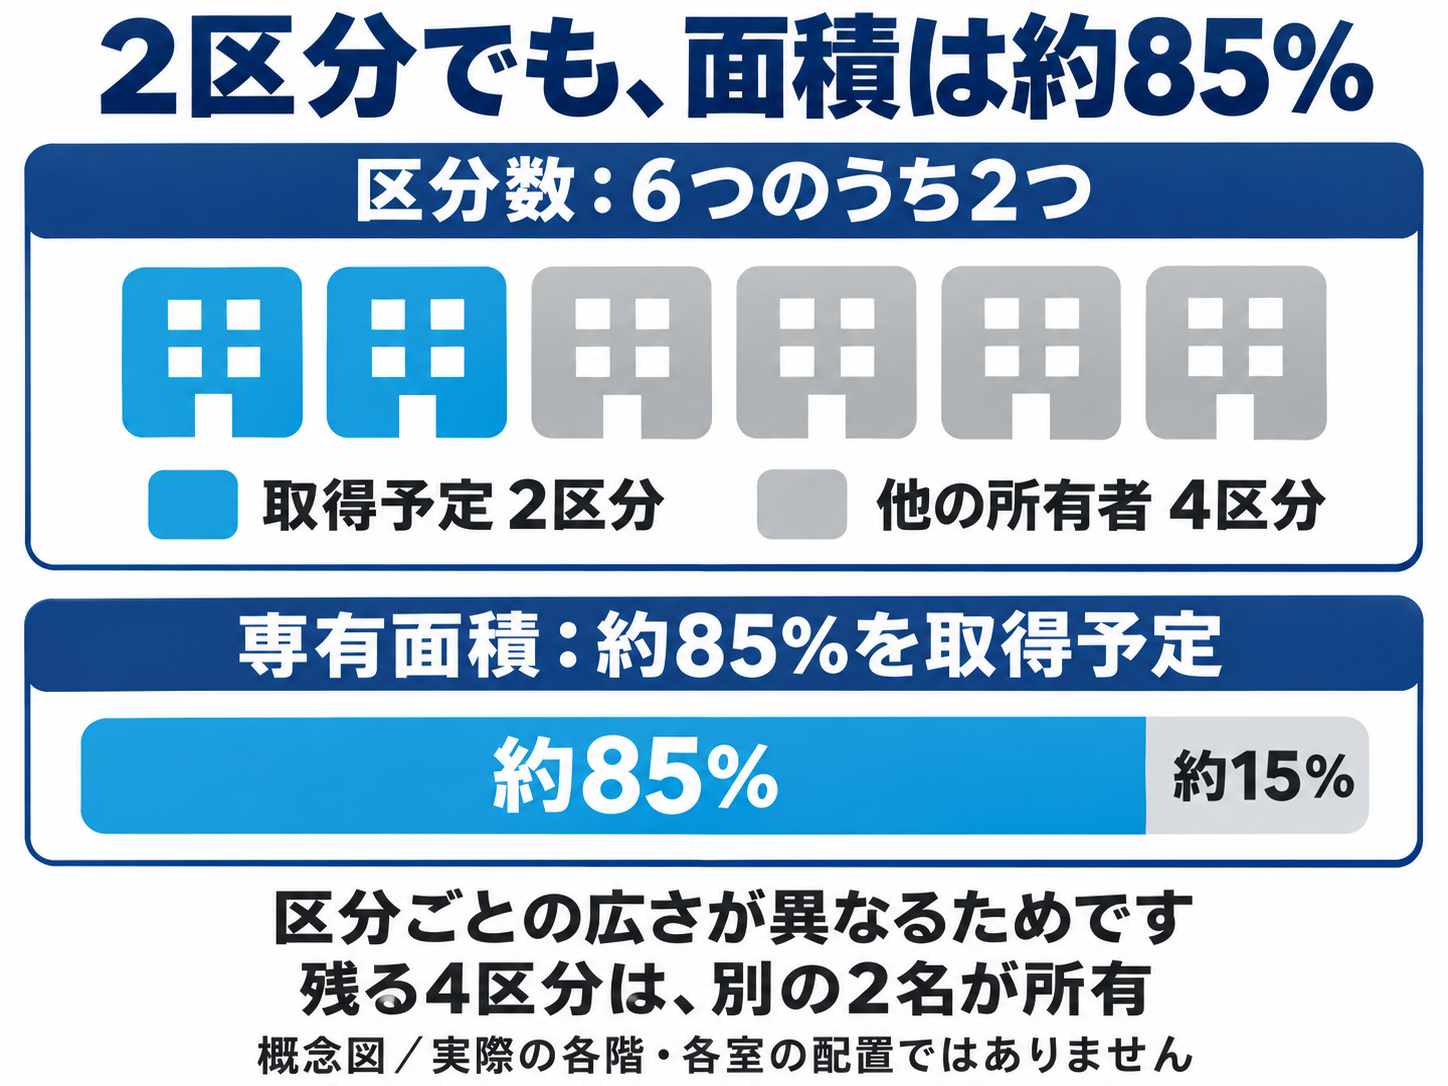
「6区分のうち2つ」と「面積の約85%」は両立します。 区分ごとの広さが異なるためです。住宅2戸だけを買うという意味ではありません。敷地全体の面積に換算すると約87%分を取得する計算です。
一方、残る4区分は別の2名が所有しているため、建物全体の活用にはその人たちとの協議が関わります。
本案件ではこの協議をまとめあげるまでが基本的なゴールで、協議・調整の目処が立った場合には、次フェーズへ移行となっています。
その際には再組成されるので、再度集金する必要があります。
配当原資や出口について
ポイント
・賃貸分は、家賃から費用を引いた利益が原資
・売却分は、取得・運用等の費用を反映した売却利益が原資
予定年4.5%の内訳は、賃貸利益による2.5%と、売却利益による2.0%です。お金の流れは2つに分かれます。
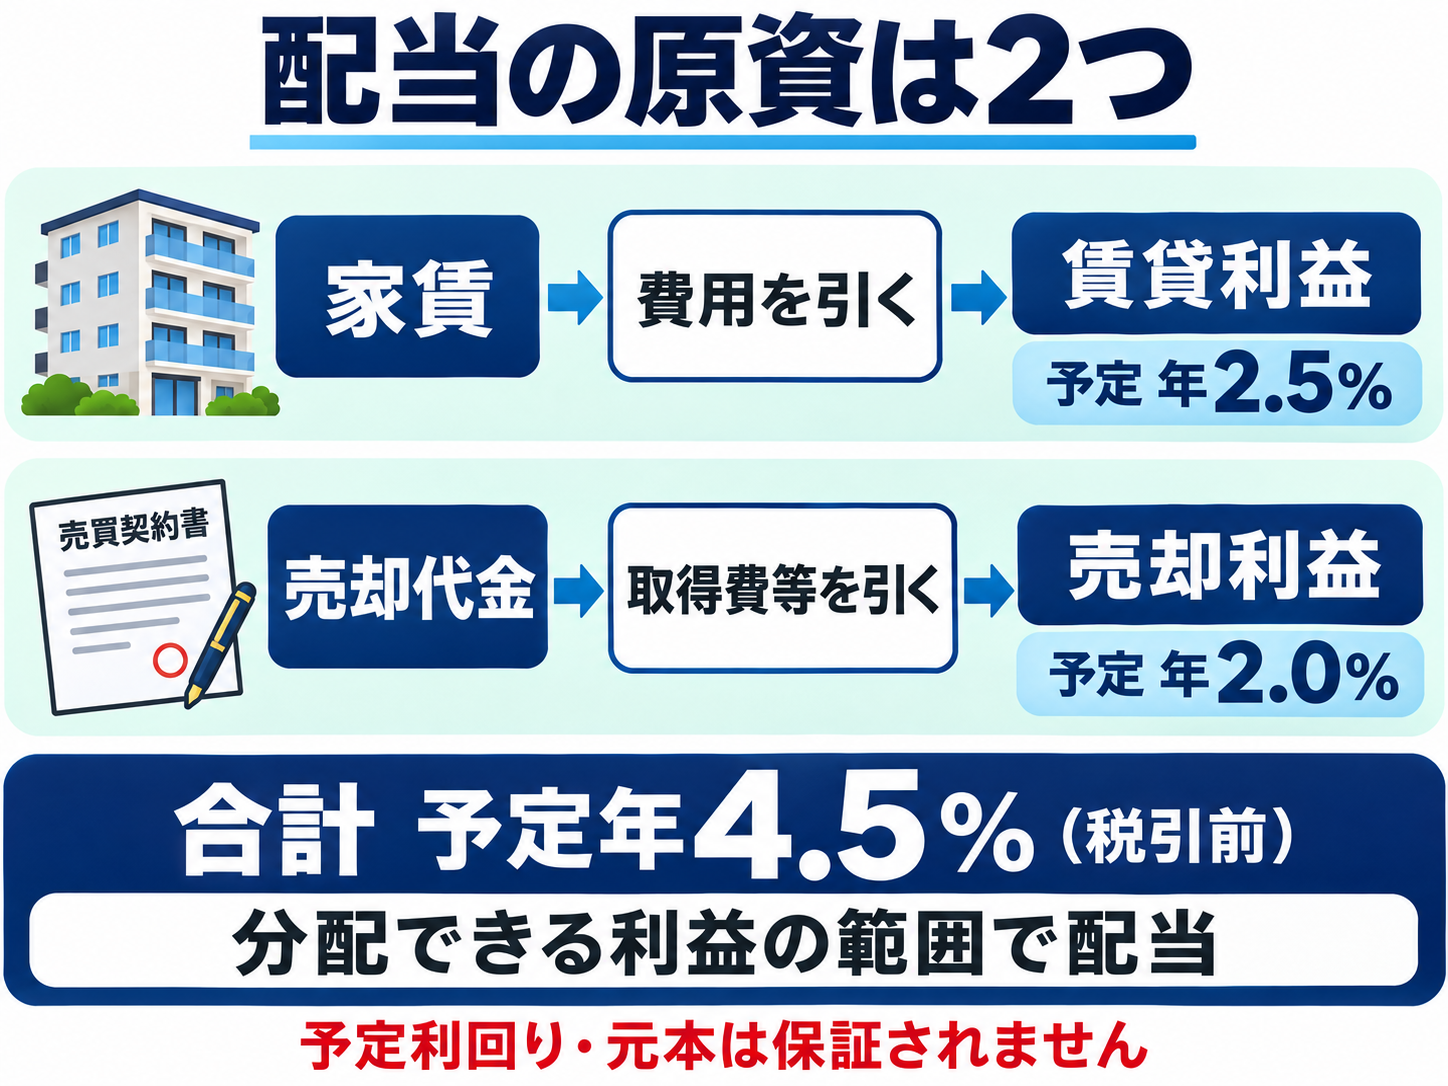
賃貸分2.5%は、家賃収入を支えにする
開示された年間賃料収入は約2,190万円。賃貸可能面積に対する稼働率は約88%で、運用中の収入源があります。
ただし、家賃からは税金・管理・修繕・事業にかかる報酬などを支払います。
年間賃料をそのまま投資家へ配れるわけではありません。
退去による賃料減少や費用増加は、賃貸分の配当にも影響します。
売却分2.0%には、費用を上回る売却利益が必要
買主から受け取る売却代金は、まず出資金の回収や費用の精算に関わるお金です。売買代金の全額が利益になるわけではありません。
契約上、優先出資者への売却利益の分配は、実際の売却利益の25%相当額と、優先出資額に対する年2%相当額を比べ、大きい方を上限とする仕組みです。
過去の損失補てんなどを反映し、分配できる利益の範囲で支払われます。
利益が大きくなれば配当の上振れもあり得ますが、利益が足りなければ売却分の年2%に届かない場合があります。
とはいえ今回の場合は想定通りに進めば、出口は次回フェーズの再組成です。
そのため上振れなどは特になく終了する可能性が高いです。
次回フェーズができるかどうかは、権利調整の状況とCOZUCHIの集金力に依存します。
再組成や自社買取には集金力や事業者余力が必要
ポイント
・再組成には、次のファンドへ出資する投資家が必要
・自社買取には、TRIADが支払いに使える現金・調達力が必要
再組成は、次の投資家から集めた資金を使う
再組成は、新しいファンドで資金を募り、対象不動産を引き継ぐ方法です。
今回と同程度の優先出資額で組み直すなら、再び5億円台の資金を集めることになります。
次フェーズの実際の募集額や条件は未確定です。
集金できるかは、その時点の市況、案件の進捗、利回りなどの条件、COZUCHIへの信頼にも左右されます。
協議が停滞したままなら、次の投資家が出資を判断しにくくなることも考えられます。
再組成で今回の償還資金を用意できても、物件の調整や最終売却の課題そのものが解消するわけではありません。
自社買取は、利益の大きさだけでは判断できない
物件の取得・運用を担うのはTRIAD、COZUCHIで募集を取り扱うのはLAETOLIです。今回の自社取得の余力を見る際には、TRIADの財務と資金繰りを確認する必要があります。
| 決算期 | TRIADの業績 |
|---|---|
| 2024年1月期 | 売上高約243.3億円 営業利益約14.1億円・純利益約6.6億円 |
| 2025年1月期 | 売上高約342.2億円 営業利益約28.9億円・純利益約10.9億円 |
| 2026年1月期 | 売上高約452.9億円 営業利益約40.9億円・純利益約8.5億円 |
2026年1月期も大きな売上と営業利益があります。
一方、約30.8億円の特別損失も計上し、最終的な純利益は前年より減っています。
営業利益だけで会社の余力を判断するのは避けたいところです。
同期期末の純資産は約43.0億円、自己資本比率は約9.9%です。
純資産は、資産から負債を引いた帳簿上の額です。
会社が持つ資産には不動産などもあるため、この43億円がそのまま買取用の預金として置かれているわけではありません。
不動産を売って現金を回収する時期、借入の返済、他の案件への支出も資金繰りに関わります。
今回の買付に使う現金や確定した調達枠までは確認できていないため、事業規模だけから買取の実行を保証することはできません。
TRIADの資金繰りに問題が生じれば、予定する自社取得や運用・償還にも影響します。物件の価値と、事業者が支払えるかという点の両方を見る必要があります。
権利調整成功時と失敗時のAI試算
ポイント
・一体開発の条件が整う場合、本件の権利は約4〜8億円の参考試算
・調整がまとまらず、家賃だけで評価する仮定では約2〜3億円
今回の取得価格4.5億円と事業総額5.8億円を評価するには、権利調整が進んだ場合と、進まずに賃貸物件として保有する場合を分ける必要があります。
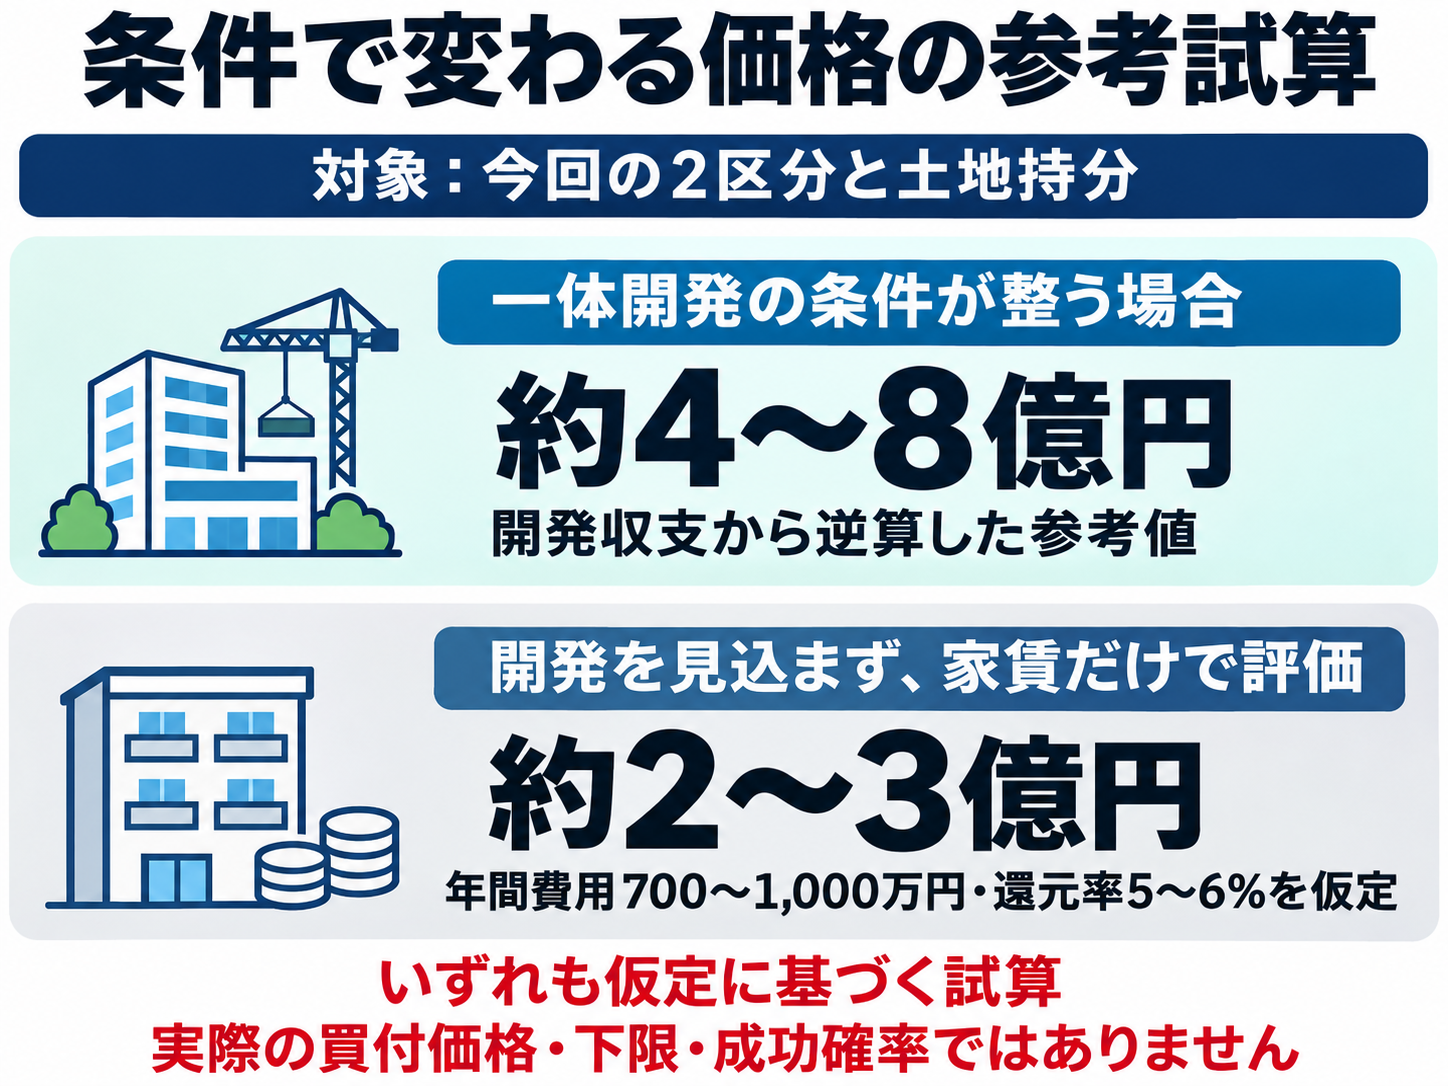
※いずれも仮定に基づく試算です。成功・失敗の確率や、現時点の買付価格を確認したものではありません。試算の対象は、ファンドが取得する2区分と土地持分です。
成功時:開発業者が払える価格を逆算すると約4〜8億円
一体利用の合意がまとまると、開発業者は新築マンションを造って販売する計画を組みやすくなります。
その販売収入から、建築費、設計・販売・金利等の費用、開発業者の利益を引き、土地や権利の取得に回せる金額を逆算しました。
さらに他の所有者への対価を引いた残りが、今回の権利へ払える金額です。
共通の仮定は、他の所有者への対価1.6億円とその4区分の空室引渡し、ファンド側の明渡し費3,500万円、税込約5,300万円の解体費です。
明渡し・解体は買主が負担し、開発業者の利益は税抜販売収入の15%、開発期間は42か月としています。
ここで仮定した明渡し費は、ファンドの取得・運用予算にある修繕・改修費3,500万円とは別の支出です。
| 開発計画の仮定 | 本件の権利への価格試算 |
|---|---|
| 販売1,400㎡・平均185万円/㎡ 施工57万円/㎡ | 約4.0億円 |
| 販売1,450㎡・平均190万円/㎡ 施工57万円/㎡ | 約4.8億円 |
| 販売1,500㎡・平均210万円/㎡ 施工60万円/㎡ | 約6.5億円 |
| 販売1,500㎡・平均220万円/㎡ 施工60万円/㎡ | 約7.5億円 |
| 販売1,500㎡・平均220万円/㎡ 施工57万円/㎡ | 約8.1億円 |
※販売単価は税込、施工単価は税抜・共用部を含む施工面積当たりです。売主側の売却費用と既存建物売却時の消費税精算は別途。42か月は買主側の開発期間で、今回の運用1年とは異なります。
例えば約4.8億円の案では、完成後の販売総額を27億5,500万円と置き、工事費などを引くと全所有者への対価は約6.4億円。そこから他の所有者への1.6億円を引きます。
近隣の新築には、60.50㎡・1億2,880万円、66.03㎡・1億5,380万円という販売表示があり、各約213万円/㎡・233万円/㎡です。
上側の販売条件を考える材料にはなりますが、立地や仕様の異なる売出価格であり、本件の全戸平均単価を証明するものではありません。
8億円近辺には、売れる面積・高い平均販売単価・施工費が同時に整う必要があります。
合意が成立しても、建築量が小さい案や調整・工事費が膨らむ案では、約3億円となる別試算もあります。
成功すれば必ず4億円以上、という下限ではありません。
失敗時:家賃だけを評価の根拠にすると約2〜3億円
所有者や入居者との条件がまとまらず、開発の見通しが立たない場合、現状の賃貸収益を中心に買値を考える場面が想定されます。
年間賃料約2,190万円から、維持管理・固定資産税・経常修繕などの年間費用を仮に700〜1,000万円引くと、経費控除後の収益は約1,190〜1,490万円という仮定になります。
買主がこの収益に年5〜6%の利回りを求めると仮定すると、単純な収益価格は次のようになります。
| 計算の例 | 賃料からみた参考価格 |
|---|---|
| 年間収益1,490万円÷5% | 約3.0億円 |
| 年間収益1,190万円÷6% | 約2.0億円 |
費用と利回りは、本件の実費や成約市場から確定した数字ではありません。
記載賃料を使った概算で、大規模修繕等の追加負担や消費税等の精算も別です。
将来の調整余地を評価する買主もいるため、実際の「失敗時の売価」を2〜3億円と断定する試算ではなく、家賃だけで価格を支える場合の目安として使います。
それでも、取得価格4.5億円、事業総額5.8億円との開きは大きくなります。ここから分かるのは、今回の価格を支えるうえで、権利調整によって生む価値の比重が大きいということです。
権利調整系のCOZUCHIらしい案件だがリスク理解は必要
ポイント
・大きな持分と立地を生かし、協議によって価値を作る狙い
・調整が進まない場合の価格下落と、資金拘束を引き受ける案件
本件の魅力は、角地に建つビルの面積の大部分を取得し、他の権利者と全体の活用を協議できる立場を得る点です。
賃料を受け取りながら調整を進め、買主が開発しやすい状態へ近づけることに事業の価値があります。
他の所有者と対価や引渡し条件をまとめ、開発計画も整えば、約6〜8億円側の売却を検討する余地があります。高く売れれば、元本回収と配当の上振れにもつながります。
一方、現在の家賃だけでは事業総額5.8億円を説明しにくく、調整が不調に終わった場合の差は小さくありません。劣後出資約2.6%も、大きな下落を吸収するための厚さとは言えません。
年4.5%の予定利回りとともに、「調整が進まないときの価値」と「次の買付資金が用意されるか」を理解して判断したいファンドです。
まとめ
ポイント
・今回の中心は、賃貸運用を続けながら権利を調整し、売却へつなげること
・調整成功時の上振れと、不成立時の回収リスクを両方見る
本駒込2丁目プロジェクトは、建物の面積の大部分を取得し、一体活用できる条件を整えることで価値を高める案件です。
立地と大きな持分には魅力があり、調整と開発条件が整えば売却価格の上振れを期待する理由があります。
*再組成の場合は上振れはなく基本的には外部売却の際に上振れが起きることが多いです
*とはいえ最終フェーズへの優先投資権などは貰えます
その一方、今回の出資金を返すには、実際の取得者と支払資金が必要です。
調整が不調な場合の価格差、薄い劣後出資、運用延長まで含めて考え、権利調整の成果へ出資する案件として検討したいと思います。
COZUCHI全体の仕組みや事業者については、COZUCHIの特徴とリスクの解説も参考にしてください。
出典・参考資料
募集条件・物件・財務は2026年11月4日時点で確認した資料に基づきます。価格は筆者の仮定を含む参考試算です。
- COZUCHI「本駒込2丁目プロジェクト」:募集条件、運用方針、物件、写真・地図。対応する契約成立前書面・匿名組合契約約款・電子取引業務に係る重要事項を含みます。
- TRIAD 会社情報・IR情報:会社情報。本文の3期決算数値は本件の契約成立前書面に掲載された財務数値に基づきます。
- 国土交通省「マンション再生実務マニュアル」:所有者・議決権等に関する手続きの参考。
- 三菱地所レジデンス「ザ・パークハウス 文京白山レジデンス」:近隣新築の販売価格・面積。成約価格ではありません。
- 文京区 都市計画情報:用途地域等の参考。正式な建築可能面積の確定資料ではありません。
- 国土交通省 文京区の鑑定評価書:開発収支の考え方の参考。
- 国税庁 土地と建物を一括譲渡した場合の消費税:試算の土地・建物の税区分に関する参考。
