


※本記事にはPRを含む場合があります。
※Lendeeとのタイアップによる広告を含みます。
暗号資産レンディングは元本保証ではなく、価格下落・返還遅延・事業者の破綻などで損失が生じる可能性があります。
Lendee(レンディー)は、長期保有する暗号資産の一部を貸し出し、同じ通貨の数量を増やしたい人が検討できるサービスです。
BTC・ETHは最大年率10%、USDT・USDCは最大年率12%ですが、この最大利率に届くのは貸付361日目以降。
ロック期間なしでも、返還は即時ではありません。
ただし、財務や運用先、利用者向けの担保は十分に確認できず、会社の信用リスクを引き受ける貸付です。
高い貸借料を狙う場合も、返還されない可能性を理解し、余裕資金の一部にとどめましょう。
Lendeeのキャンペーン情報
タイアップキャンペーン開催!
口座開設期限:2026年11月1日(日)23:59まで
対象:下記のブログ専用リンク経由で口座開設を完了した方
特典:通常の貸借料率に年率+1%上乗せ!
適用対象:口座開設から90日間に開始したレンディング
*この期間に開始した貸付は、90日経過後も+1%の上乗せが継続します。

*+1%は年率の上乗せです。通常の貸借料率は、市場環境や運用状況によって変更される場合があります。
Lendee
会員登録はこちら!
どのくらい増えるのか、返すときにいくらかかるのか、会社へ貸すことで何が変わるのか。
利率と契約条件をそろえて、貸付の魅力と注意点を見ていきます。
この記事でわかること
・結論:長期保有する暗号資産の「一部」を貸す候補
・Lendeeとは|暗号資産を貸して貸借料を受け取るサービス
・Lendeeの仕組み|送金・貸付申請・返還は別の段階
・Lendee Growth Yieldの利率|最大年率と初年度の増加は違う
・対応暗号資産・最低貸出数量・手数料
・高い年利の原資は?Lendeeの運用先をどう見るか
・Lendeeの特徴(メリット)|長期保有資産を活用しやすい
・Lendeeのデメリット(注意点)と貸付リスク
・元本保証・分別管理・信託保全はある?
・Lendeeは怪しい?詐欺・ポンジの疑問と判断材料
・金融庁への登録と法的な位置づけ|取引所との違い
・運営会社の会社概要・本業と信頼性
・Lendeeの財務・返還実績と情報開示
・Lendeeの口コミ・評判|広告と利用体験を分けて読む
・キャンペーン・紹介コード|当ブログ経由で使えるタイアップ特典
・Lendeeの始め方・送金と返還(出庫)の流れ
・他の暗号資産レンディングとの比較|最大年率だけで選ばない
・FAQ|Lendeeを使う前のよくある疑問
・まとめ|数量を増やす魅力と、会社へ貸す条件を両方見る
・出典・参考
- 結論:長期保有する暗号資産の「一部」を貸す候補
- Lendeeとは|暗号資産を貸して貸借料を受け取るサービス
- Lendeeの仕組み|送金・貸付申請・返還は別の段階
- Lendee Growth Yieldの利率|最大年率と初年度の増加は違う
- 対応暗号資産・最低貸出数量・手数料
- 高い年利の原資は?Lendeeの運用先をどう見るか
- Lendeeの特徴(メリット)|長期保有資産を活用しやすい
- Lendeeのデメリット(注意点)と貸付リスク
- 元本保証・分別管理・信託保全はある?
- Lendeeは怪しい?詐欺・ポンジの疑問と判断材料
- 金融庁への登録と法的な位置づけ|取引所との違い
- 運営会社の会社概要・本業と信頼性
- Lendeeの財務・返還実績と情報開示
- Lendeeの口コミ・評判|広告と利用体験を分けて読む
- キャンペーン・紹介コード|当ブログ経由で使えるタイアップ特典
- Lendeeの始め方・送金と返還(出庫)の流れ
- 他の暗号資産レンディングとの比較|最大年率だけで選ばない
- FAQ|Lendeeを使う前のよくある疑問
- まとめ|数量を増やす魅力と、会社へ貸す条件を両方見る
- 出典・参考
結論:長期保有する暗号資産の「一部」を貸す候補
ポイント
・値上がりを待ちながら数量を増やせる
・長く貸すほど利率が上がる
・資産の返還には時間がかかる
・会社の返還能力を引き受ける貸付
Lendeeの魅力は、売買のタイミングを何度も判断せず、保有しているBTCなどに貸借料を積み上げられることです。
たとえば0.01 BTCを365日貸し続けると、現在の段階利率では貸借料は約0.000663 BTC。
返還手数料を1回差し引くと、増加分は約0.000613 BTCになります。
利率が変わらず、再貸付せず、送金元の費用と税金を除いた試算です。
一方、Lendeeへ送った暗号資産は自分専用の保管資産として守られるわけではありません。
会社の運用や経営に問題が起きると、返還が遅れたり戻らなくなったりします。
生活資金や近く売却する予定の資産は手元に残し、長期保有分のうち、このリスクを引き受けられる数量を貸す使い方が合います。
会社の財務や具体的な運用先を確認できないため、利率に見合うリスクかどうかを十分に判断できません。
その不透明さを受け入れられない人は、貸付を見送る判断も良いかと思います。
口座を作ることと、暗号資産を送ることは分けて考えられます。
Lendeeのキャンペーン情報
タイアップキャンペーン開催!
口座開設期限:2026年11月1日(日)23:59まで
対象:下記のブログ専用リンク経由で口座開設を完了した方
特典:通常の貸借料率に年率+1%上乗せ!
適用対象:口座開設から90日間に開始したレンディング
*この期間に開始した貸付は、90日経過後も+1%の上乗せが継続します。
*+1%は年率の上乗せです。通常の貸借料率は、市場環境や運用状況によって変更される場合があります。
Lendee
会員登録はこちら!
Lendeeとは|暗号資産を貸して貸借料を受け取るサービス
| 項目 | 内容 |
|---|---|
| 運営会社 | Lendee株式会社 |
| サービス開始 | 2026年6月2日 |
| 対応通貨 | BTC・ETH・XRP・USDT・USDC |
| 貸借料 | 貸した通貨と同じ通貨で受け取る |
| 通常の貸借料率 | BTC・ETH:年率3〜10% XRP:年率2〜9% USDT・USDC:年率5〜12% 単利(APR)。最大利率は361日目以降 |
| 最低貸付期間 | なし |
| 日本円での入金 | 非対応。暗号資産を送付する |
| 公式サイト | 公式サイトはこちら! |
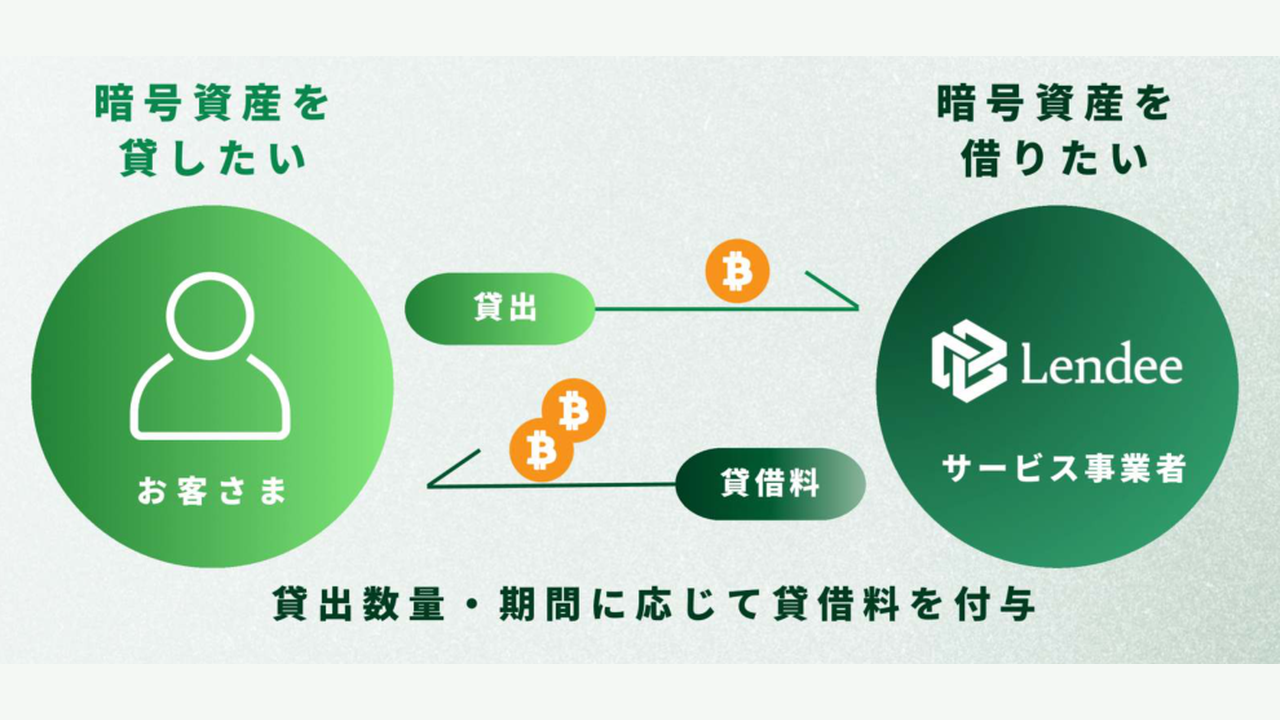
Lendeeは、保有する暗号資産を貸し、対価として同じ通貨の「貸借料」を受け取るサービスです。
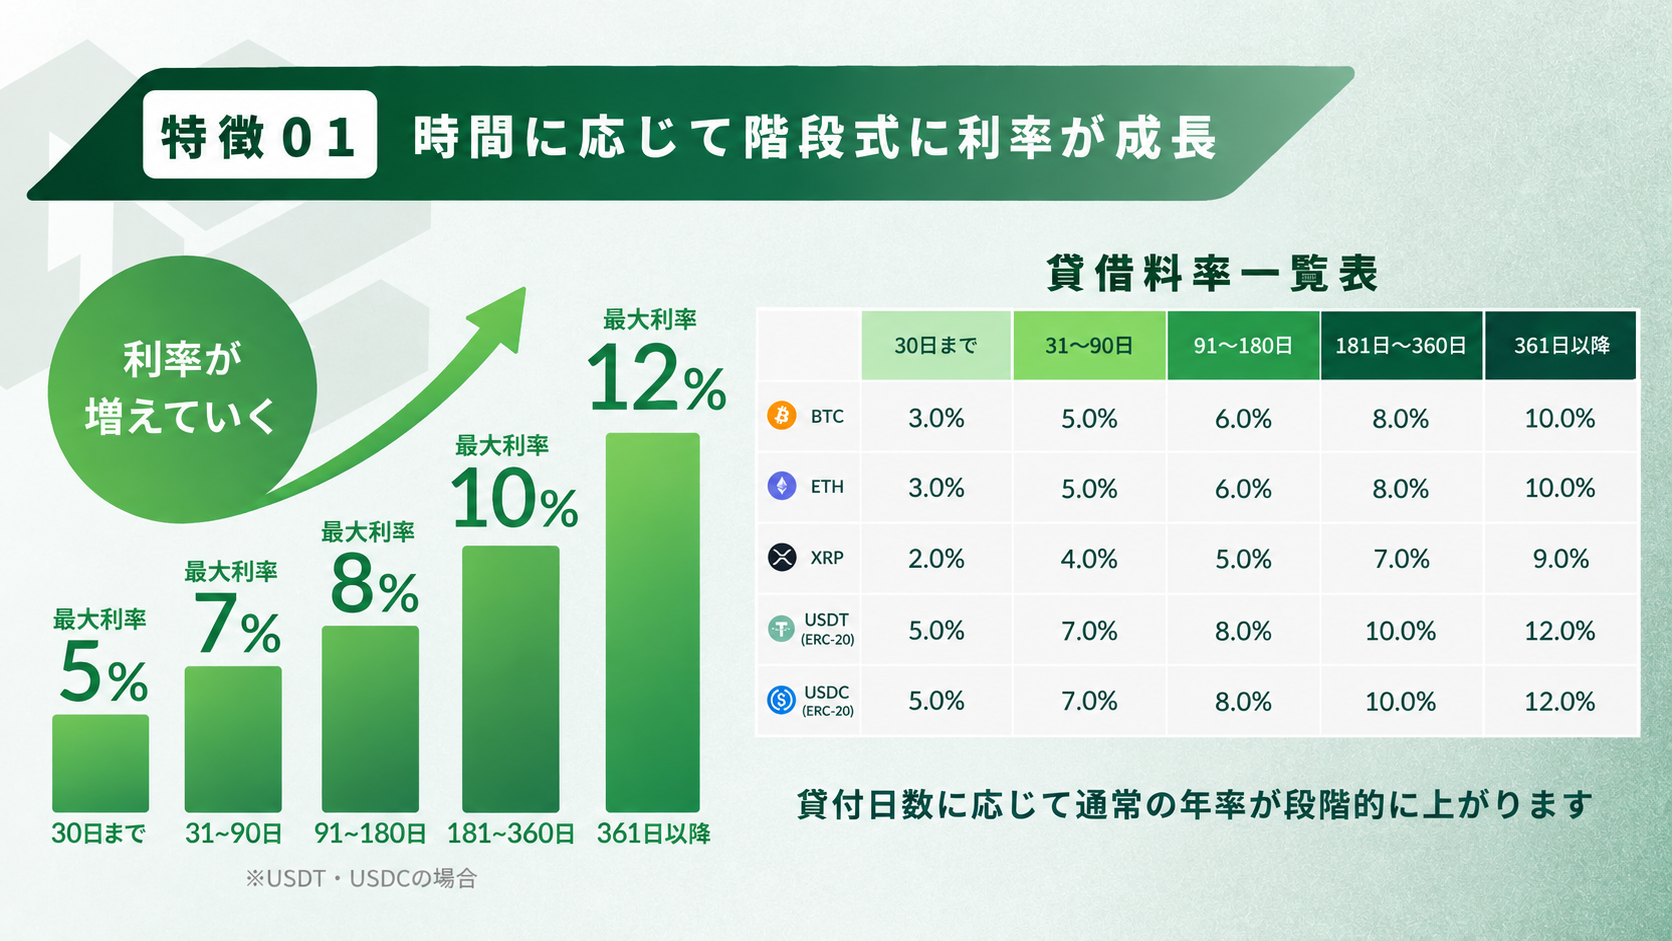
通常の貸借料率は年率2〜12%(単利)で、通貨と貸付日数により変わります。
長く貸すほど段階的に上がり、最大利率は361日目以降に適用されます。
貸借料は申請翌日から発生し、翌々日から毎日付与されます。
受け取った分が自動で複利になる仕組みではありません。
Lendeeの仕組み|送金・貸付申請・返還は別の段階
ポイント
・送付時に消費貸借契約が成立
・利息の発生には貸付申請が必要
・解約と外部ウォレットへの返還は別操作
操作の流れは、送金 → 貸付申請 → 貸借料の受取です。
元本を外部ウォレットへ戻すときには、解約 → 返還申請が必要になります。
| 操作 | 何が起きるか |
|---|---|
| 暗号資産を送る | 反映後、Lendee内のデポジット残高へ。消費貸借契約は指定ウォレットへの送付時に成立 |
| 貸付申請をする | 翌日から貸借料が発生。翌々日0時から毎日付与 |
| 元本を外へ戻す | 解約して残高へ戻す → 返還申請。外部への送付は原則10営業日以内 |
送金後、申請前の残高も会社への貸付になる
ポイント
・デポジットは自分専用の保管口座ではない
デポジットは、貸付申請前の残高や受け取った貸借料を表示する、Lendee内の残高管理機能です。
自分のために暗号資産を保管してもらう口座とは違い、暗号資産の消費貸借契約は指定ウォレットへの送付時に成立します。
残高へ反映された時点で暗号資産の所有権はLendeeへ移り、利用者には同じ種類・数量を返してもらう権利が残ります。
つまり、送金だけして貸付申請を保留していても、自己管理ウォレットに置いている状態とは違います。
貸借料が発生しない待機残高にも会社の信用リスクがあるため、使う予定のない資産までまとめて送る必要はありません。
申請翌日から貸借料が発生し、翌々日から毎日付与
ポイント
・毎日付与でも自動複利ではない
たとえば月曜日に貸付申請すると、火曜日から貸借料が発生し、水曜日の午前0時(日本時間)に初回分が付与されます。
以降も、発生した貸借料は毎日デポジットへ付与されます。
毎日付与されることと、自動で複利になることは別です。
たとえば0.01 BTCを貸して0.00001 BTCの貸借料を受け取っても、貸付元本が自動で0.01001 BTCになるわけではありません。
受け取った貸借料はデポジットに入り、貸付元本は0.01 BTCのままです。
付与された貸借料だけを返還することも、最低貸付数量に達した分をあらためて貸すこともできます。
追加分は別の貸付記録になるため、先に貸した資産と同じ経過日数で始まるわけではありません。
解約すると残高へ戻り、その後に返還申請する
ポイント
・解約完了と着金完了は別
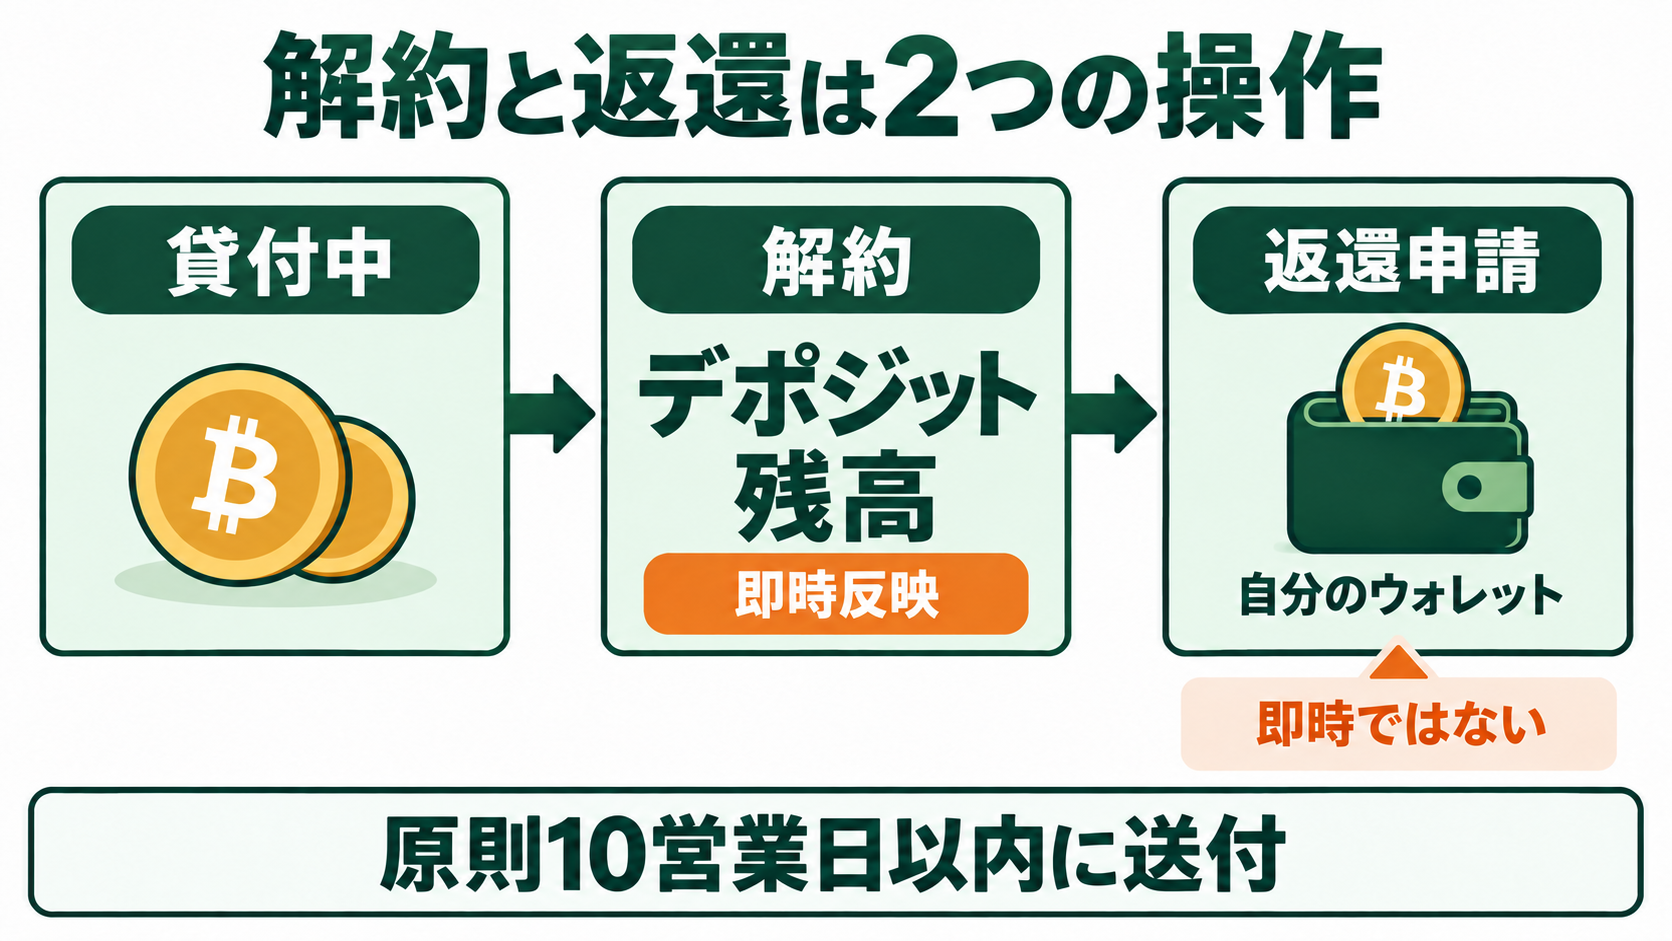
解約すると、貸付をやめた数量はデポジット残高へ即時に反映されます。
返還申請をすると、その残高を自分の外部ウォレットへ戻す手続きに進みます。
Lendeeによる送付は請求受付から原則10営業日以内です。
土日などを含む10日間という意味ではありません。
ネットワークの混雑や、運用資産の流動性を確保する事情などにより、送付までさらに時間がかかる場合があります。
送付後もブロックチェーン上の反映に時間がかかるため、急いで使う予定の資産には向きません。
Lendeeの破綻や事業継続の問題が生じた場合は、貸借料の支払いと資産の返還が遅れたり、大きく損なわれたりする可能性があります。
Lendee Growth Yieldの利率|最大年率と初年度の増加は違う
ポイント
・最大利率は361日目以降
・BTC・ETHは3%から10%へ
・USDT・USDCは5%から12%へ
Lendee Growth Yieldは、同じ貸付を続けた日数に応じて利率が上がるプランです。
たとえばBTCは、最初の30日が年率3%、31日目から90日目が年率5%というように進みます。
31日目に5%になっても、最初の30日分は3%のままです。
過去の分まで高い利率で計算し直す仕組みではありません。
以下は2026年10月8日の通常の公開料率です。
年率(APR)を日数に直して読む
ポイント
・30日分は「年率×30÷365」で計算
年率(APR)は、1年分に換算した利率です。
年率3%で30日貸した場合、3%分の貸借料が付くわけではありません。
0.01 BTCを最初の30日間、年率3%で貸すと、貸借料は約0.00002466 BTCです。
元の数量に対して約0.25%に当たります。
計算は「0.01 BTC × 3% × 30日 ÷ 365日」。
利率が一定で、再貸付せず、費用と税金を除いた試算です。
BTC・ETHの段階利率
| 貸付日数 | 単利の年率(APR) |
|---|---|
| 1〜30日 | 3.0% |
| 31〜90日 | 5.0% |
| 91〜180日 | 6.0% |
| 181〜360日 | 8.0% |
| 361日以降 | 10.0% |
XRPの段階利率
| 貸付日数 | 単利の年率(APR) |
|---|---|
| 1〜30日 | 2.0% |
| 31〜90日 | 4.0% |
| 91〜180日 | 5.0% |
| 181〜360日 | 7.0% |
| 361日以降 | 9.0% |
USDT・USDC(ERC-20)の段階利率
| 貸付日数 | 単利の年率(APR) |
|---|---|
| 1〜30日 | 5.0% |
| 31〜90日 | 7.0% |
| 91〜180日 | 8.0% |
| 181〜360日 | 10.0% |
| 361日以降 | 12.0% |
XRPの現在の最大表示は9%です。
料率は市場環境や運用実績などに応じて変更される場合があり、申込画面に表示される適用条件も確認してください。
0.01 BTCを365日貸した場合の計算例(通常利率)
ポイント
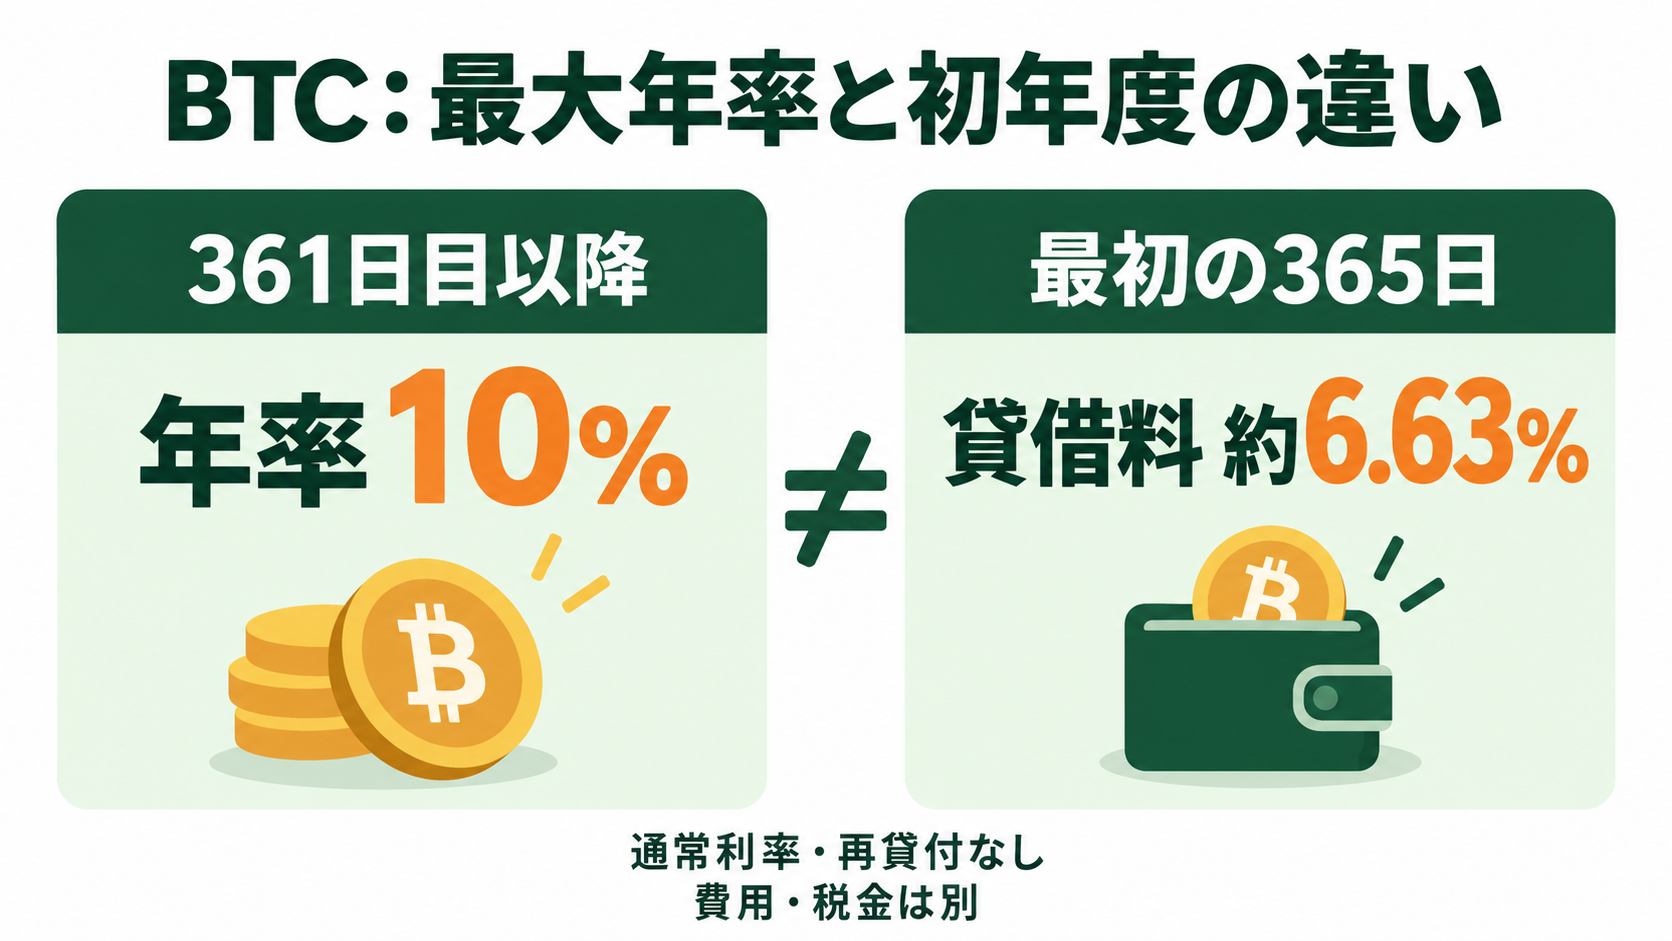
・初年度の貸借料は元の数量の約6.63%
| 項目 | 概算 |
|---|---|
| 貸付数量 | 0.01 BTC |
| 365日分の貸借料 | 0.00066301 BTC |
| 返還手数料1回 | 0.00005 BTC |
| 手数料を引いた増加分 | 0.00061301 BTC |
365日間のうち、年率10%が適用されるのは361〜365日目の5日間です。
それまでの30日間3%、60日間5%、90日間6%、180日間8%を日割りで足すと、貸借料は元の数量の約6.63%になります。
USDT・USDCも同じ考え方で、最初の365日分は約8.63%。
1,000枚を貸すと約86.30枚の貸借料になる試算です。
さらに、通常料率が変わらず、年率+1%が365日間適用される対象貸付なら、0.01 BTCの貸借料は約0.000763 BTCです。
返還手数料を1回差し引いた増加分は約0.000713 BTCとなります。
再貸付せず、送金元の費用と税金を除いた試算です。
いずれも料率が変わらず、同じ数量を365日間継続し、貸借料を再貸付しない試算です。
解約当日は貸借料が付かないため、365日分を受け取るには申請・解約のタイミングも影響します。
送金元の費用、税金、価格変動は含めていません。
対応暗号資産・最低貸出数量・手数料
ポイント
・送付と貸付の最低数量は別
・返還には通貨別の手数料
・短期・少額では手数料が重い
サービスガイドの最低貸出数量
| 通貨 | 最低貸出数量 |
|---|---|
| BTC | 0.005 BTC |
| ETH | 0.2 ETH |
| XRP | 300 XRP |
| USDT | 300 USDT |
| USDC | 300 USDC |
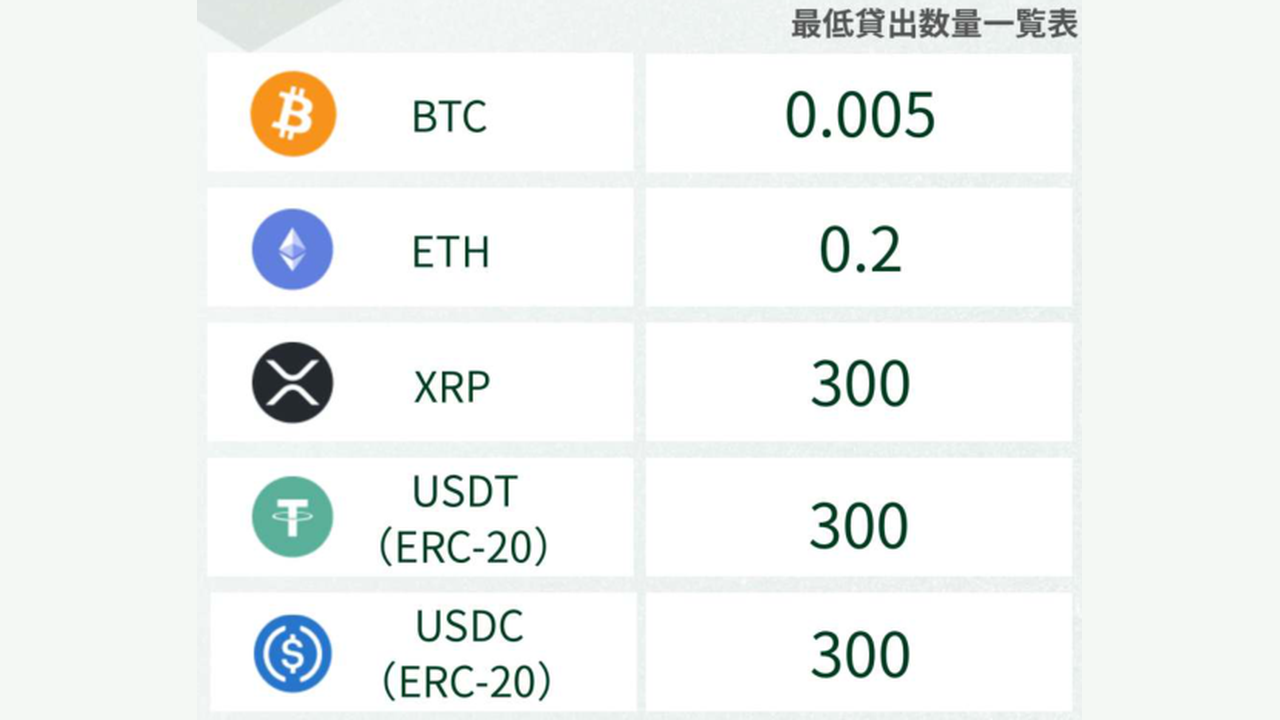
デポジットへの送付には、この最低貸出数量と同じ制限はありません。
少額のテスト送金は可能ですが、送金が反映されただけで貸借料が始まるわけではなく、最低数量を満たして貸付申請する必要があります。
解約無料でも、返還と送金には費用がかかる
| 通貨 | 返還手数料(1回) |
|---|---|
| BTC | 0.00005 BTC |
| ETH | 0.0005 ETH |
| XRP | 0.0001 XRP |
| USDT | 4 USDT |
| USDC | 4 USDC |
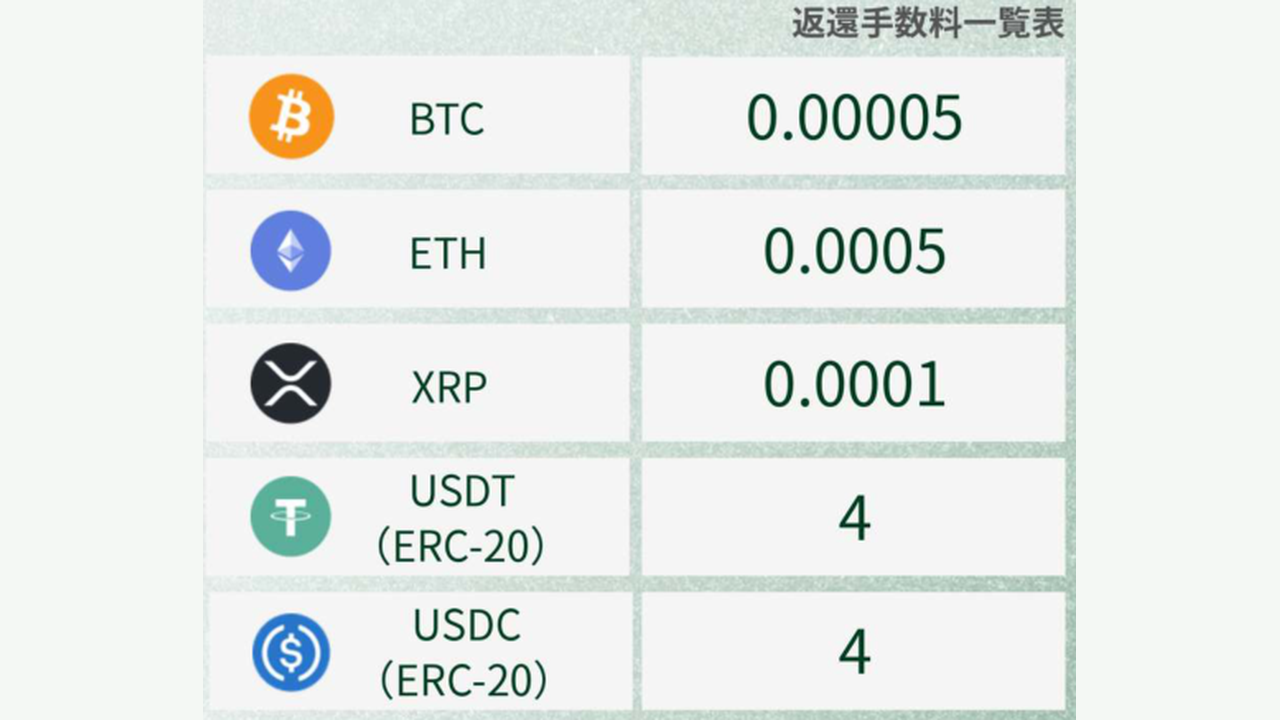
費用は、送るとき・貸付をやめるとき・外へ戻すときに分けると整理できます。
Lendeeが徴収するデポジット手数料と解約手数料はありません。
送金元の取引所・ウォレットの費用と、Lendeeから外へ戻す返還手数料は別です。
たとえばBTCの0.00005という数字は、円ではなく0.00005 BTCです。
返還の最低数量の規定はありませんが、残高が返還手数料を上回る必要があります。
300 USDTを30日だけ貸すと、返還料を上回らない
ポイント
・少額の短期貸付は採算が合わない場合がある
300 USDTを年率5%で30日間貸すと、貸借料は約1.23 USDTです。
返還に4 USDTかかるため、1回の返還料だけで約2.77 USDTのマイナスになります。
送金元の費用と税金を含める前の数字です。
貸借料を毎日少しずつ外へ戻すと、そのたびに返還料がかかります。
数量を大きくすれば費用の割合は下がりますが、その分だけ会社へ貸すリスクも増えるので、手数料のために貸付額を無理に増やす必要はありません。
高い年利の原資は?Lendeeの運用先をどう見るか
ポイント
・LCEを通じて暗号資産を運用
・具体的な相手先や担保は分からない
・高利率だけでは返還能力を判断できない
貸借料の原資は、Lendeeが受け取った暗号資産を運用して得る収益という説明です。
利用者が運用先を選ぶ形ではなく、LendeeがLendee Crypto Engine(LCE)を通じて、市場環境や換金のしやすさを分析して運用します。
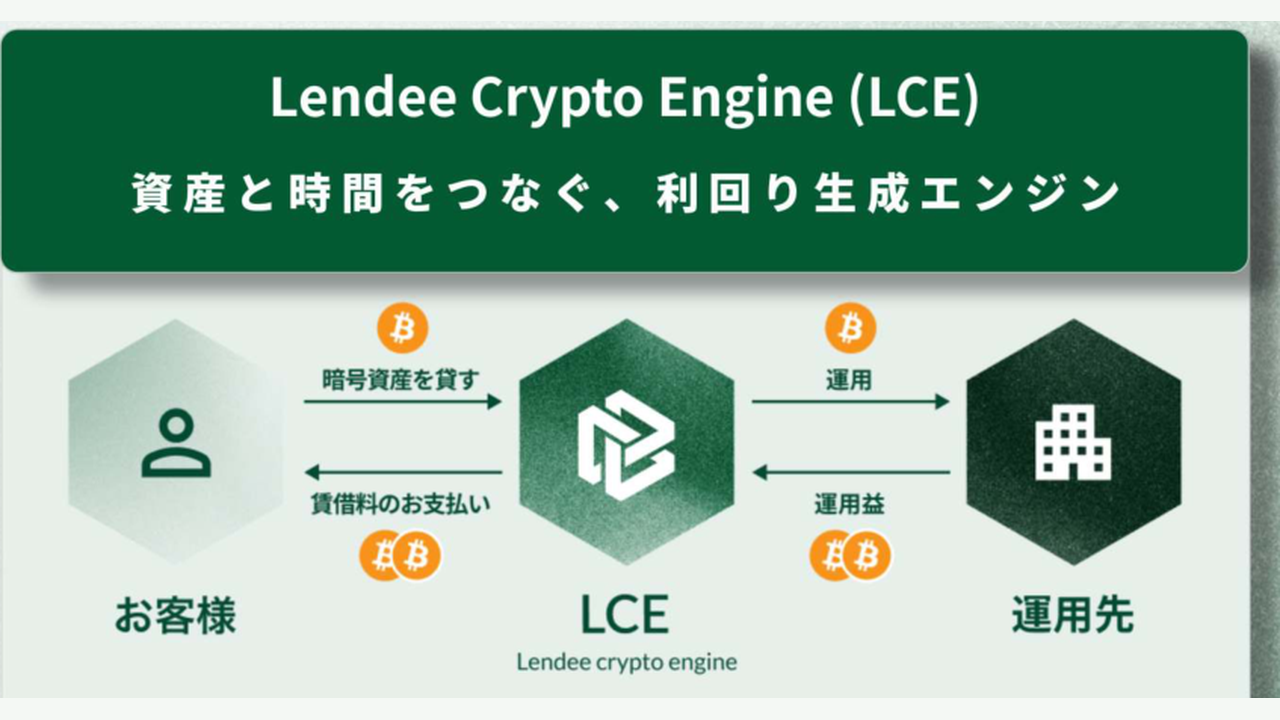
この図が示しているのは、利用者からLendeeへ資産を貸し、会社の運用から貸借料が生じるという概略です。
LCEという名称だけでは、具体的な運用先や損失を抑える方法までは分かりません。
操作を任せられるメリットと、運用の中身を十分に確認できない点を分けて見る必要があります。
| 判断したいこと | 公開資料から分かる範囲 |
|---|---|
| 誰に・何に運用するか | 具体的な相手先や配分は確認できない |
| 損失に備える担保 | 担保の種類・割合・処分条件は確認できない |
| 返還に備えた資産 | すぐ返せる準備資産の残高は確認できない |
| 利用者が運用を選べるか | 会社の裁量で運用。利用者は指図できない |
一般に、利用者へ払う貸借料と運営費を賄うには、それに見合う収益が必要です。
どの運用で、どのリスクを取って収益を得るのかが分からない以上、年率の高さを会社の実力や安全性の証明にはできません。
自分でDeFiなどを操作しなくてよいことは使いやすさにつながります。
ただし、それは会社側の運用にDeFiや外部サービスのリスクがないという意味ではありません。
Lendeeの特徴(メリット)|長期保有資産を活用しやすい
ポイント
・値上がりを待ちながら数量を増やせる
・継続日数で利率が上がる
・ロック期間なし・解約無料
・貸借料だけ返還できる
・日々の残高と履歴を管理できる
売買を繰り返さず、保有通貨の数量を増やせる
ポイント
・BTCを持ち続ける間にもBTCの貸借料
将来の値上がりを期待して長期保有する人は、売買益だけに頼らず、その期間に貸借料を積み上げる選択肢を持てます。
価格の上昇を待つ資産の一部を使い、同じ通貨の数量を増やす点が貸付の価値です。
頻繁に売買する手間は減りますが、返還まで自由に売却できない時間が生じます。
もともと長く持つつもりの数量と、価格急変時に動かしたい数量を分けると、利用目的をはっきりさせられます。
長く貸すほど利率が上がり、継続のメリットがある
ポイント
・BTC・ETHは181日目から年率8%、361日目から10%
短期から同じ利率を受け取る設計とは違い、貸付を継続することで受取水準が上がります。
USDT・USDCは181日目から10%、361日目から12%で、長期保有の計画と組み合わせやすい設計です。
高い段階まで進んでも、会社の信用リスクを取ることに変わりはありません。
利率が上がるからと予定以上に長く貸すのではなく、保有方針の範囲で使うのが自然です。
最低貸付期間がなく、解約手数料も無料
ポイント
・貸付を続けるか、途中でやめるかを選べる
Lendeeは最低レンディング期間を設けていません。
何か月間は解約できないという固定期間がないため、利用をやめたいときに解約できます。
解約料もかかりません。
この自由度は魅力ですが、資産が外部ウォレットへ届くまでの時間は別です。
返還待ちの間に価格が動いてもすぐ売れるとは限らないので、返還の予定には余裕を持たせます。
貸付を続けながら、貸借料だけを返還できる
ポイント
・元の貸付を解約せずに貸借料を取り出せる
毎日付与される貸借料はデポジットに反映されるため、元の貸付を解約しなくても返還申請できます。
元の貸付の経過日数を保ったまま、受け取った分だけ手元へ戻せる使い方です。
返還料があるので、少額を毎日取り出すより、ある程度まとめる方が費用の割合を抑えられます。
再貸付したい場合は、最低数量を満たして自分で申請します。
日次付与・履歴CSV・2段階認証を利用できる
ポイント
・残高管理とログイン保護を自分で整えられる
貸借料が日々反映され、履歴CSVを利用できるため、受取数量の管理に役立ちます。
本人確認はLIQUID eKYCを利用し、Google Authenticatorによる2段階認証も設定できます。
CSVは税務申告を完成させる書類ではありませんが、受取履歴を残す作業を助けます。
2段階認証は不正ログイン対策であり、会社の運用損失や破綻を防ぐ制度とは別です。
Lendeeのデメリット(注意点)と貸付リスク
ポイント
・会社や運用先の問題で戻らない可能性
・返還申請後も待ち時間がある
・利率は変更される場合がある
・価格と円換算額も変動
・短期・少額は手数料が重い
会社と運用先の信用リスクを引き受ける
ポイント
・返還はLendeeの事業と運用に依存
Lendeeが借りた暗号資産を運用している以上、相手先の破綻や運用損失、Lendee自身の資金繰り悪化が返還に影響します。
自分のウォレットに残す場合にはない、貸付先への信用リスクが加わります。
所有権を会社へ移し、その返還能力に依存する仕組みは、多くの暗号資産レンディングに共通します。
各社の担保や情報開示の範囲は異なりますが、高利回りを理由に資金を入れすぎず、余裕資金の一部にとどめることをおすすめします。
生活費・緊急時に必要な資金・納税資金を貸付に回さず、保有する暗号資産の全量を貸さないようにしましょう。
複数社へ分ける場合も、レンディング全体への配分を抑え、返還されなくても生活や資産計画が崩れない範囲を先に決めておきます。
貸付先を複数に分けても、同じ暗号資産市場や似た運用先の問題で同時に影響を受ける可能性があります。
会社を分けるだけで、損失をなくせるわけではありません。
ロック期間なしでも、返還は即時ではない
ポイント
・原則10営業日以内、状況による延長もある
解約でデポジットへ戻ることと、手元へ暗号資産が戻ることは違います。
返還先を変更するために申請をキャンセルしてやり直すと、返還までの所要日数も新しい申請から数え直します。
急な支払い、急落時の売却、他の運用先への素早い移動を予定している資産には、この待ち時間が不向きです。
貸借料率は将来ずっと固定ではない
ポイント
・経過日数が進んでも、料率改定の可能性
現在の利率は将来の約束された受取額とは違います。
市場環境や運用実績などに応じてプラン内容が変わる場合は、お知らせやメールで事前に案内されます。
長期貸付の計画では、現在の料率の試算に加えて、料率が下がっても貸し続けたいかを考えておくと判断しやすくなります。
ステーブルコインにも価格・為替・発行体のリスク
ポイント
・ドル連動と円の元本保証は別
USDT・USDCは米ドルへの連動を目指すステーブルコインですが、円で一定の価値を保証する商品ではありません。
円高になれば円換算額は減り、発行体や準備資産への不安によってドルとの連動が崩れる可能性もあります。
さらにLendeeへ貸す場合は、通貨自体のリスクに貸付先のリスクが重なります。
BTCより値動きが小さく見えることだけで、銀行預金に近い使い方はできません。
最低数量の短期貸付や頻繁な返還では費用が重い
ポイント
・APRの高さより、受取数量と返還回数
少額を短期間だけ貸すと、貸借料より返還手数料の方が大きくなる通貨があります。
貸付前に、数量・予定日数・送金元費用・返還料を一組で計算する必要があります。
送金ネットワークの間違いは、手数料以上の損失につながります。
USDT・USDCは公開表でERC-20対応とされているため、別のネットワークを選ばないよう、送付画面と送金元の対応を照合してください。
元本保証・分別管理・信託保全はある?
ポイント
・元本保証はない
・デポジットは分別管理・保管口座ではない
・損害賠償の上限は元本相当ではない
Lendeeのデポジットは内部の残高管理機能で、利用者のために暗号資産を分別管理・保管する口座ではないと規定されています。
信託保全によって貸付資産が会社の破綻から切り離される仕組みも、確認した公開資料には示されていません。
Lendeeの契約は消費貸借で、残高への反映後は暗号資産の所有権が会社へ移り、利用者には同じ種類・数量を返してもらう権利が残ります。
利用者向けの担保や優先的な返還は確認できないため、一般無担保債権としての回収を想定し、倒産時に全額を取り戻せるとは考えない方がよいでしょう。
実際の回収は残った資産や倒産手続きなどに左右され、一部しか戻らない場合や、まったく戻らない場合もあります。
回収率は事前に示せません。
画面の残高が表示されていることと、会社が同じ数量をすぐ返せることは別です。
規約の免責・賠償上限は、全額補償を約束しない
ポイント
・故意・重過失などの例外もある
現行利用規約第9条は、外部サービス障害や運用先の破綻など、会社の合理的な支配を超える損害の免責を定めています。
損害賠償の上限は、法令上許容される範囲で直近12か月に受領した貸借料総額です。
会社の故意・重過失による場合は例外とされています。
貸した元本の返還請求と、損害賠償の上限は別の話ですが、この条項を元本全額の補償制度とは読めません。
提供サービスガイドには上限の対象期間が異なる記載もあるため、申込みではその時点の規約を保存しておくと、適用条件を追えます。
Lendeeは怪しい?詐欺・ポンジの疑問と判断材料
最大年率12%が目立つ一方、具体的な運用先、準備資産、会社の財務が見えにくいことは、利用前の不安につながります。
判断の中心は「高利率だから怪しいか」より、どのリスクを取って収益を得て、利用者へ返せるのかです。
| 気になる点 | 評価に使う材料 |
|---|---|
| 高い年率 | 段階利率、運用内容、継続して払える収益 |
| 新しいサービス | 貸借料の支払い・返還の実績と期間 |
| 有名な役員 | 実務経験と、会社の資産・債務を分けて見る |
| 広告や紹介特典 | 紹介者の利益と、本人の利用・返還体験を分ける |
高い利率や紹介制度だけで詐欺・ポンジスキームとは断定できません。
一方、詐欺と断定する材料がないことも、安全の証拠にはなりません。
運用先や財務の説明に納得できない場合は、送金を保留する判断になります。
金融庁への登録と法的な位置づけ|取引所との違い
ポイント
・同社は暗号資産交換業者ではないと説明
・交換業者の登録一覧と貸付契約は別
・制度改正の成立と施行も別
Lendeeは、自社を暗号資産交換業者ではなく、JVCEAの会員でもないと説明しています。
金融庁が公開する暗号資産交換業者一覧にも、Lendee株式会社の名称は確認できません。
参照した一覧の基準日は2026年4月1日です。
ただし、暗号資産を会社へ貸す契約と、売買・交換を行う取引所の登録制度は同じではありません。
名称が登録一覧にないという事実だけで、違法な交換サービスとは断定できません。
逆に、貸付だから返還や資産保護が十分という意味にもなりません。
金融庁の暗号資産制度の検討資料は、暗号資産の借入れに会社の信用リスクがあることを論じています。
制度改正では、法律の成立と各規定の施行日を区別する必要があります。
本記事は、規制の議論があることをLendeeの保全制度や適法性の認定には使いません。
運営会社の会社概要・本業と信頼性
ポイント
・2025年設立のLendee株式会社
・金融・暗号資産実務の経験者が参画
・経歴や提携と返還の保証は別
| 項目 | 会社概要の記載 |
|---|---|
| 会社名 | Lendee株式会社 |
| 設立 | 2025年11月25日 |
| 所在地 | 東京都港区北青山3-6-7 青山パラシオタワー11階 |
| 資本金 | 500万円 |
| 代表取締役社長 | 兼元 謙任 |
| 取締役会長 | 原田 勉 |
| 取締役 | 三根 公博・小山内 祐・藤井 謙治 |
| 監査役 | 徳原 庸臣 |
| 事業 | コンサルティング・開発・フィンテックサービス |
役員の経験は、金融サービスを運営する実務の材料
ポイント
・オンライン証券・暗号資産・法務の経験
兼元氏はOKWAVEの創業・上場に関わった経歴を持ち、原田氏は楽天証券、ビットポイントジャパンなどで金融システムや事業運営に携わっています。
三根氏には、オンライン証券や暗号資産事業の経営・規制対応、JVCEA会長の経験があります。
この経験は、システムや法務、事業運営を整えるうえで評価できる材料です。
ただし、過去の勤務先の資産や保証がLendeeへ付くわけではなく、現在の会社の返還能力は財務と運用実績で別に見る必要があります。
TYソリューションズとの資本業務提携は、保証ではない
ポイント
・持分・支援額・保証義務は分からない
TYソリューションズは2025年11月25日付でLendee株式会社との資本業務提携を発表しています。
会社間の関係があることは確認できますが、出資比率や支援額、利用者への返還を保証する条件までは分かりません。
したがって、親会社の保証やグループ全体の財力を前提にした評価はできません。
レンディング事業の利益は、運用収益と費用の差で考える
ポイント
・高い貸借料を払うには、それに見合う収益が必要
レンディング事業では、借り受けた暗号資産の運用収益から、利用者へ払う貸借料やサービス運営費を賄う収益構造が考えられます。
利用者の貸付は運用する資産を調達する役割を持ちますが、実際の運用収益率や利益率は開示されていません。
Lendeeの会社全体にはコンサルティング・開発事業もあります。
ただし、売上の割合や継続収入の規模が分からないため、別事業がレンディングの損失を十分支えるとは言えません。
固定費と返還集中が、収益・資金繰りを左右する
ポイント
・運用収益低下と返還集中が重なると厳しい
人員、システム、本人確認、セキュリティ、広告などの費用も、運営を続けるために必要です。
運用収益が下がれば貸借料と費用を賄う余裕が減り、返還が集中すれば、運用資産を戻すまでの時間と手元の準備資産が重要になります。
具体的な費用や資産配分が分からないため、会社の実際の採算は計算できません。
ただ、利率の高さと、返還集中に耐える能力を別に評価する理由はこの収益構造にあります。
Lendeeの財務・返還実績と情報開示
ポイント
・資本金500万円は手元現金とは違う
・決算から返還余力を判定できない
・サービス開始からの実績はまだ短い
| 項目 | 2026年10月7日に確認できる範囲 |
|---|---|
| 資本金 | 500万円 |
| 売上・利益・純資産 | 確認した公開資料では数値を確認できない |
| 現預金・運用資産・利用者への返還債務 | 残高を確認できない |
| 返還件数・返還額・遅延率 | 全体を評価できる集計は確認できない |
| サービス開始 | 2026年6月2日 |
資本金と純資産・手元資金は違う
ポイント
・資本金だけで返還能力を測れない
資本金500万円は会社の資本に関する項目で、現在500万円の現金があるという意味ではありません。
利益の蓄積や損失、資金調達、運用資産の状態によって、実際の財務は変わります。
同じ理由で、資本金が小さいことだけを根拠に返還不能とも断定できません。
判断したいのは、利用者へ返す必要がある数量に対して、どの資産をどれだけ持ち、いつ返せる状態にできるかです。
損益と貸借対照表を読める資料が不足
ポイント
・黒字・赤字や返還余力は判定できない
貸借対照表(BS)・損益計算書(PL)を確認できず、公開資料と提供ガイドからは、売上・利益、純資産、現預金、運用先への債権、利用者への返還債務が分かりません。
会社は2025年11月設立で、現時点で3期比較を行える段階でもありません。
財務の数字があれば、貸借料と費用を払える利益があるか、損失を吸収する資本があるか、返還請求に対応できる資産があるかを分けて評価できます。
現状は、経営陣の経験をその代わりにはできません。
長期の返還実績は、これから積み上がる
ポイント
・日次付与と返還完了は別の実績
2026年6月の開始から約4か月で、361日以上の貸付を終えたサービス全体の実績を評価できる時期ではありません。
返還件数・金額・遅延率についても、全体を検証できる数値は確認できていません。
画面に貸借料が付くことと、外部ウォレットへ資産が戻ることは別です。
今後の評価では、会社が開示する支払い・返還実績と、資産・債務の残高を合わせて見たいところです。
Lendeeの口コミ・評判|広告と利用体験を分けて読む
ポイント
・全体の満足度を示す調査は確認できない
・貸借料の表示と返還体験を区別
・紹介者の広告関係も確認
Lendee全体の満足度を示す代表的な第三者調査は確認できません。
個々の紹介記事やSNS投稿から、「利用者の多くが満足している」とは判断できないため、本記事もそのような評判は作りません。
体験談では、貸付期間・数量、実際の貸借料、返還申請から着金までの日数、費用まで書かれているかを見ると役立ちます。
口座を作った感想や日次付与の画面だけでは、返還時の使い勝手までは分かりません。
当記事にもタイアップ広告を含みますが、著者自身のLendeeでの貸付・返還実績として掲載する体験はありません。
条件の良い点と、会社の財務や運用先を判断できない点の両方をもとに評価しています。
キャンペーン・紹介コード|当ブログ経由で使えるタイアップ特典
Lendeeのキャンペーン情報
タイアップキャンペーン開催!
口座開設期限:2026年11月1日(日)23:59まで
対象:下記のブログ専用リンク経由で口座開設を完了した方
特典:通常の貸借料率に年率+1%上乗せ!
適用対象:口座開設から90日間に開始したレンディング
*この期間に開始した貸付は、90日経過後も+1%の上乗せが継続します。
*+1%は年率の上乗せです。通常の貸借料率は、市場環境や運用状況によって変更される場合があります。
Lendee
会員登録はこちら!
Lendeeの始め方・送金と返還(出庫)の流れ
STEP1:メール登録と本人確認
新規口座開設からメールアドレスを登録し、届いた認証コード、個人情報、本人確認を順に入力します。
本人確認にはLIQUID eKYCを使い、審査は手続き完了から3営業日以内と案内されています。
STEP2:通貨・ネットワークを合わせて送金
貸す予定の通貨についてデポジット画面の送付先を確認します。
通貨とネットワークを送金元と合わせ、アドレスやXRPのタグなど必要な項目を照合します。
トラベルルールの入力で迷う場合は、送金元の取引所とLendee双方の案内を確認してください。
STEP3:反映後に貸付数量と適用利率を確認して申請
送金反映後、銘柄と数量を選んで貸付申請します。
最低数量、適用利率、貸付開始日を確認してから進めます。
送付と貸付申請は別なので、反映後の残高だけを見て手続きを終えないようにします。
STEP4:返すときは解約してから返還申請
貸付中の資産は、解約してデポジットへ戻した後に返還申請します。
貸借料やすでにデポジットにある残高なら、貸付の解約をせず返還申請できます。
返還先のネットワークとアドレスを確認し、Lendeeからの送付まで原則10営業日以内、状況によってそれ以上かかることを予定に入れます。
送付後、受取側への反映にも時間がかかる場合があります。
画面ごとの操作は、Lendeeの始め方・使い方の記事で確認できます。
申込みでは、その時点のダッシュボードと規約の条件を優先してください。
他の暗号資産レンディングとの比較|最大年率だけで選ばない
ポイント
・単利APRと複利APYをそろえる
・高い利率が適用される期間を比較
・返還条件と資産保護の説明も比較
| サービス | 利率と開示の比較点 |
|---|---|
| Lendee | 単利APR。BTC・ETHは3〜10%、USDT・USDCは5〜12%。継続日数で段階的に上昇。 |
| BitLending | 公開表示は年利率APY。BTC・ETH8%、USDT・USDC10%。Fireblocksの活用や四半期レポートの説明あり。 |
| PBR LENDING | 10〜12%を訴求。プランごとの期間・解約条件と、事業レポート・セキュリティ説明を確認。 |
LendeeのBTC最大10%と他社の8%を並べても、それだけで初年度に多く増えるとは言えません。
Lendeeの最大利率は361日目以降で、単利の表示です。
比較は同じ貸付数量・同じ期間・返還回数で行う必要があります。
Lendeeは最低期間なし・無料解約が特徴ですが、返還は即時ではありません。
他社の最短日数も確約とは限らないので、解約可能日、外部ウォレットに戻るまでの期間、費用をそれぞれ分けて比べます。
また、ログイン保護、秘密鍵管理、外部への運用、会社の財務は別のリスクです。
他社のセキュリティ説明が詳しいことも、すべての損失を保証するという意味ではありません。
比較を深める場合は、BitLendingのリスク解説、PBR LENDINGの仕組みとリスクも参考になります。
FAQ|Lendeeを使う前のよくある疑問
最大年率12%なら、1年で数量が12%増える?
新たに貸し始めた初年度全体が12%になるわけではありません。
USDT・USDCは5%、7%、8%、10%、12%と日数ごとに上がり、現在の料率を365日積み上げた単利試算では約8.63%です。
費用と税金は別です。
XRPの最大利率は8%?9%?
2026年10月7日の公開表では、361日以降が年率9%です。
申込みではダッシュボードに示される適用条件を確認してください。
追加で貸すと、以前の高い利率がそのまま付く?
追加分は別の貸付記録として始まります。
すでに長期間貸している分の経過日数が、追加した数量に引き継がれるわけではありません。
貸借料だけを返還しても、元の貸付は続けられる?
続けられます。
付与された貸借料はデポジットへ反映されるため、元の貸付を解約せずに返還申請できます。
通貨別の返還手数料がかかります。
送金だけして、貸付申請せずに置いても安全?
自己管理ウォレットと同じ状態にはなりません。
規約上は送付・残高反映の段階で契約と所有権移転が生じます。
貸借料の開始には別途申請が必要です。
税金は返還したときだけ考えればよい?
返還まで課税を先送りできるとは限りません。
国税庁は、レンディングで取得した暗号資産について、取得時点の時価を所得計算へ含めると説明しています。
個人では一般に雑所得となりますが、事業としての取扱いなどは状況で異なります。
履歴CSVと取得時の円換算額を保存し、申告の要否や処理を税務署・税理士へ確認してください。
まとめ|数量を増やす魅力と、会社へ貸す条件を両方見る
Lendeeは、暗号資産を長期保有する間に、同じ通貨の貸借料を受け取れる選択肢です。
継続日数で利率が上がり、貸付を解約せずに貸借料だけを返還できる点は、保有方針と合わせやすい特徴です。
高い貸借料は、会社へ暗号資産を貸すリスクを引き受けて得るものです。
運用先・財務を十分に評価できない点も踏まえ、資金を入れすぎず、余裕資金の一部だけを貸す方針を先に決めておきましょう。
貸す数量、持ち続ける予定の期間、返還待ちを許容できるかを整理し、手数料と税金も含めて検討します。
条件を理解して長期保有分の一部を活用したい人は、口座開設後に実際の適用利率と送付条件を確認してください。
保管上の保証やすぐに売れる状態が必要な資産は、貸付対象から外す判断になります。
出典・参考
条件確認日:2026年10月7日。
料率・費用・契約は現行公開ページを基準にし、資料の記載値と申込画面の条件を区別しています。
Lendee公式サイト:貸借料率一覧、利用規約(特に第2・4〜9条)、FAQ、会社概要、2026年6月2日ローンチ告知、終了済みローンチキャンペーン。
TYソリューションズのお知らせ:Lendeeとの資本業務提携(2025年11月25日)。
金融庁・暗号資産交換業者登録一覧、金融庁・暗号資産制度の検討資料、JVCEA会員一覧。
国税庁・暗号資産に関する税務上の取扱い:レンディングで取得した暗号資産の所得計算。
BitLending公式サイト、PBR LENDING公式サイト:公開料率、プラン・資産保護・情報開示の説明。

