
REALEの運営会社エー・ディー・ワークスは、東証プライム上場のADワークスグループの100%子会社です。
一棟不動産を仕入れ、改修や入居者募集で価値を高めて売る実務があり、運営会社自身の利益も確認できます。
一方、最新上期は小口化販売の減速などでグループの本業利益が減少。
借入を使った物件取得や蓄電所への投資も進めています。評価したいのは不動産を選び、改善し、売る力。
継続して見たいのは、増やした資産を利益と現金に戻せるかです。会社の実力を確認したうえで、出資は各ファンドの価格・費用・契約から判断しましょう。
ローンチ記念キャンペーン開催!
期間:9/10~29
①新規登録キャンペーン
登録でAmazonギフト券1000円貰える
②1号2号ファンドに出資でAmazonギフト券
下記画像の出資額に応じてAmazonギフト券が貰える

REALE(リアレ)
登録はこちらから!
直近ファンド情報|
REALE1号
・想定利回り6.5%(年率・税引前)/期間6ヶ月
※元本・利回りは保証されず、元本割れの可能性があります。
*50%配当方針のアップサイド方針あり
・抽選(9/16~30)
🎁新規登録でAmazonギフト券1000円
🎁初投資額に応じたAmazonギフト券
AI考察↓
東京都目黒区三田の「ユーレジデンス恵比寿」を対象とする一棟賃貸住宅ファンド。
2016年築のRC造4階建て・全16戸で、事業者が保有・改修した物件を運用し、賃料収入と第三者への売却で利益を得る計画。
優先:4.62億円
劣後:1.98億円
総額:6.6億円
AI独立価格(推定売却価格)
6.8億~7.6億円
*土地建物一体・現在並みの賃料水準を維持した状態での第三者通常売却価格。
鑑定評価額での売却/AI価格での売却時の皮算用利回り計算などのAIガッツリ解説記事はこちら↓

ADワークスは何で稼ぐ会社?
ポイント
・主力は一棟不動産の仕入れ・改善・再販
・運営会社自身にも売上と利益がある
・上場親会社と運営会社は別法人
中心となるのは、賃料を生むマンションやビルを買い、収益力を高めて販売する事業です。 物件をそのまま転売するだけでなく、改修、設備更新、空室への入居者募集などを組み合わせます。
例えば、空室が多い建物に需要に合った改修を行い、入居者が増えれば、家賃収入と売却時の評価を高められる可能性があります。ただし、改修費をかけすぎれば利益は減ります。「いくらで買うか」と「費用に見合う改善ができるか」の両方が実力の分かれ目です。

保有中は家賃が入りますが、大きな仕入代金を回収する機会は売却です。売却代金から借入を返し、費用や利息を負担した後に利益を残す。この流れを繰り返す会社だと理解すると、後で見る「在庫」と「借入」の意味がつながります。出典:上期決算説明資料・事業別業績
小口化・オフィス区分は、不動産の販売方法を広げる取り組み
一棟を丸ごと買える顧客は限られます。そこで、500万円からの不動産小口化商品「ARISTO」、オフィスの区画単位で売る「ARISTO PLUS」など、資金規模や目的に合わせた販売方法も展開しています。
REALEは1万円から参加できる入口です。契約や税務上の扱いまで同じ商品という意味ではありません。
出典:2026年8月5日会社発表
グループには保有物件の家賃や管理・運用関連の収入もあります。
ただし、家賃を得るには物件の保有費用が必要で、すべてが身軽な手数料ビジネスではありません。2026年には外部オーナー向け管理事業の譲渡もあり、収入の構成は変化しています。
海外不動産や共同投資、ベンチャー企業への投資も行っていますが、現在の主力である不動産販売と、育成中の蓄電所事業を同じ規模の柱として考えないことが大切です。
出典:2025年有価証券報告書「事業の内容」
親会社とREALEの運営会社はどう違う?
REALEを運営するのは株式会社エー・ディー・ワークス。
上場しているのは、その株式を100%保有する株式会社ADワークスグループです。
親会社はグループの経営管理などを担う持株会社で、運営会社が不動産事業の実務を担います。
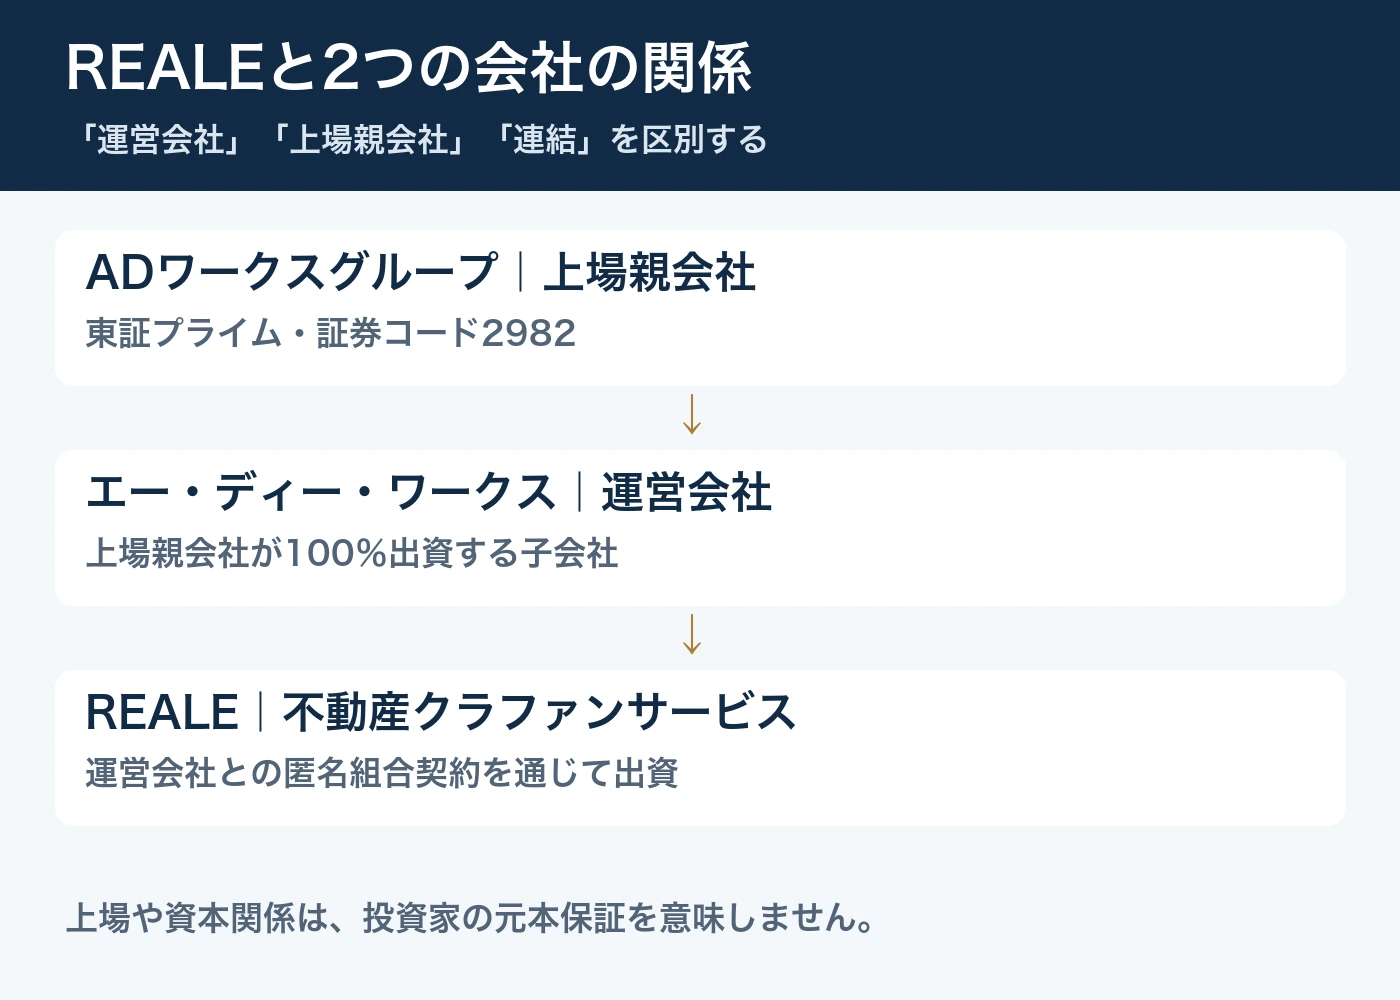
運営会社自身も、2025年は売上約610億円、経常利益約32億円を計上しています。
売上はグループ内の内部売上を除く開示値です。
REALEのシステムだけを管理する会社ではなく、既存の不動産事業と利益がある点は、評価できる材料です。
出典:2025年有価証券報告書「関係会社の状況」
以下で使う「連結」は子会社を含むグループ全体の決算です。
親会社・子会社の資産をそのまま足すと、出資や貸付などを二重に数えるため、別々の表として読みます。
本業は儲かっている? 最近の業績はどう?
ポイント
・2023〜2025年は本業の利益が拡大
・2026年上期は全体では営業減益
・一棟販売と小口化販売で明暗
過去3期では成長していますが、最新の上期は本業で残した利益が減っています。
「過去の成長」と「今の変化」を分けて見るのが適切です。
まずはグループ全体の通期実績です。
本業で残した利益を表す「営業利益」は、物件の原価に加え、人件費や販売・管理の費用を差し引いた金額です。
| 連結・1〜12月/億円 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 売上高 | 413 | 499 | 675 |
| 営業利益 | 24 | 32 | 50 |
| 営業利益率 | 5.9% | 6.4% | 7.4% |
売上が増えるだけでなく、売上に対して本業の利益を残す割合も改善しています。
営業利益は2023年から2025年に約2倍となりました。
出典:2024年決算短信、2025年決算短信
一方、2026年1〜6月を前年の同じ期間と比べると、様子が変わります。
| 連結・1〜6月/億円 | 2025年上期 | 2026年上期 |
|---|---|---|
| 売上高 | 330 | 290 |
| 営業利益 | 30 | 25 |
| 最終利益※ | 16 | 24 |
※最終利益は「親会社株主に帰属する中間純利益」。
金額は億円単位に丸めています。
出典:2026年上期決算短信・冒頭業績表
営業利益は前年同期比14.8%減ですが、最終利益は47.1%増です。
この違いには、外部オーナー向け不動産管理事業の譲渡益約17億円が影響しています。
事業を売って得た一時的な利益を、毎年繰り返せる本業の稼ぎと同じように評価しないことが重要です。
一棟販売は好調、小口化は減速、オフィス区分は育成中
国内一棟販売の上期売上は約185億円から約231億円、売上から原価を引いた粗利は約29億円から約39億円へ増加しました。
REALEに生かせる「選ぶ・改善する・売る」という実務に近い部分は、最新上期も伸びています。
対して小口化販売の売上は約109億円から約13億円へ減少。
会社は税制見直しの動きに伴う市場の調整や、金融機関の慎重姿勢を説明しています。
オフィス区分は上期売上約23億円と拡大していますが、販売準備と人員育成に時間がかかり、通期売上計画は100億円から60億円へ引き下げました。
出典:上期決算説明資料8・18・20ページ
したがって、「全事業が好調」でも「本業全体が崩れた」でもありません。
得意な一棟販売で、小口化の減速と新商品の立ち上がりを補っている段階です。4〜6月は1〜3月より前年同期比の減収・減益幅が縮みましたが、まだ前年を下回っています。
計算は後半に示します。
借入が増えているけど、大丈夫?
ポイント
・借入を使って販売用の物件を増やしている
・3月末より改善、前年末より負担増
・売却・現金回収・返済の進み方が重要
仕入れた物件を売ってお金を回収できるかが、財務を見る中心です。
「在庫」とは販売のために保有している物件で、すべてが売れ残りという意味ではありません。
しかし、売れるまでは多額のお金が物件に形を変えた状態です。
| 連結・期末残高/億円 | 2025年末 | 2026年3月末 | 2026年6月末 |
|---|---|---|---|
| 販売用不動産等の在庫 | 436 | 627 | 589 |
| 利息を伴う借入・社債 | 458 | 636 | 588 |
| 現預金 | 119 | 110 | 97 |
| 自己資本比率 | 28.5% | 24.0% | 25.9% |
出典:2026年1Q決算短信、2026年半期報告書・貸借対照表。
在庫・借入等の集計方法は後半に記載。
3月末からは在庫と借入が減り、自己資本比率も改善しました。
ただし、前年末より在庫と借入は大きく、現預金は減っています。
自己資本比率は資産のうち返済不要の自己資本が支える割合であり、現金の割合ではありません。
2026年上期は、本業の取引による現金の出入りが約143億円のマイナスでした。
主な要因は仕入れに伴う在庫の増加で、借入等による資金調達で補っています。
黒字でも仕入れを先行すれば現金は減りますが、それを理由に資金負担を無視することもできません。
出典:半期報告書・キャッシュフロー計算書
利息の負担も前年上期の約3.5億円から約6.0億円へ増加しています。
物件を長く保有するほど、利息や維持費が利益を圧迫します。売却を急いで値下げすれば、回収額も減る可能性があります。
前向きな材料として、会社公表の販売済み物件の平均保有日数は2024年462日から2025年368日へ短縮しました。
ただし開発等の案件を除く、売れた物件の平均です。現在庫が同じ日数で売れる保証にはなりません。
出典:2025年決算説明資料29ページ
今後は「在庫が減ったか」だけでなく、利益を残した販売が進み、現金回収と返済につながったかを確認したいところです。
自己資本比率が一定以上なら安全、という一律の線引きよりも、このお金の流れが判断に役立ちます。
なぜ蓄電池にも投資している?
ポイント
・不動産の用地仕入力を新しい利益源へ
・取得と稼働、市場参加を分けて見る
・成長期待と設備投資の負担を両方評価
土地を確保する経験を生かし、不動産以外の利益源を育てる狙いです。
電池の製造会社になるのではなく、用地を取得して設備を整え、蓄電所を保有・運用する事業です。
系統用蓄電所は、電力網につなぐ大きな蓄電池です。
電気を安い時間帯に買ってため、高い時間帯に売るほか、電力の過不足を調整する働きで収入を得ます。そこから電気の購入費、設備の保守費などがかかります。
土地探しや権利調整には、不動産で培った経験を生かせます。一方、電力市場での売買や設備の制御・保守には別の実務が必要です。不動産の販売実績だけで、蓄電所でも同じ成果が出るとは判断できません。
出典:上期決算説明資料10〜12ページ

進捗も分けて見ましょう。6月末の取得は累計9か所、稼働済みは1か所でした。
第1号の三重松阪市では電力市場での運用が進み、8月31日には第2号の熊本益城町が竣工・引渡しを迎えています。
第2号は本連系と試運転を完了し、引渡し後速やかに卸電力市場で運用するとの発表です。
需給調整市場は事前審査済みですが、参加は11月末頃の予定。年内15か所は「取得目標」であり、稼働数ではありません。
出典:2026年8月31日公式発表1〜2ページ
会社の方針は、まず自社運用で実績を積み、その経験を共同事業や開発支援へ広げ、市場が育てば蓄電所の売却や運用受託による報酬にもつなげるというものです。
これらの将来計画を、すでに稼いでいる利益として足し込むことはできません。
REALE投資家にとっては、将来の利益源が増える期待と、当面の設備投資・資金負担の両面があります。市場価格や制度、稼働状況で収益が変わるため、投資したお金を回収できるかを見たい事業です。
会社の蓄電所投資と、REALE各ファンドの資金使途は別に確認します。
出資金が蓄電所へ回ると示す根拠は、ここで参照した資料にはありません。
一方、同じ運営会社の事業なので、損益や資金負担が会社の信用力に影響する可能性はあります。成功すればREALEの元本が守られる、という関係でもありません。
なぜREALEを始める? 資金集めが目的?
ポイント
・個人投資家との接点を広げる戦略
・得意な不動産実務を少額投資へ生かす
・会社の利益と投資家の利益は別に確認
投資家から資金を集める機能はあります。そのうえで、会社は顧客層の拡大と中長期の成長を参入目的に挙げています。
不動産を仕入れ、商品化して販売する既存の仕事を、少額で参加する個人にも広げる戦略です。
出典:2026年8月5日会社発表
小口化販売が減速している事実はありますが、それだけで「本業が苦しいから穴埋めのために始めた」とは判断できません。
国内一棟販売は伸びており、運営会社自身にも事業の実体があります。既存の得意分野を新しい顧客層へ展開するという説明には、事業上のつながりがあります。
一方、新たな投資家資金や販売経路を確保することは、会社にも利益があります。投資家が見るべきなのは参入の宣伝だけでなく、会社が利益を得る条件と、自分に配当が残る条件が両立しているかです。物件の組入価格、運営会社の報酬、追加配当を計算する前に控除する費用を確認しましょう。
会社は当初、自ら物件を組成・提供して実績を積み、将来的に第3号・第4号事業へ展開して、自社で資産を抱える負担を抑えた運営を目指しています。これは将来の方針です。
始まったばかりのREALEの運用・償還実績を、既存の小口化事業の実績で置き換えることはできません。
出典:上期決算説明資料13ページ
物件選定や追加配当の仕組みを含むサービス全体は、REALEの特徴・メリットと注意点で解説しています。
上場グループなら安心? 投資家は何を確認する?
ポイント
・事業の実体と継続開示は評価材料
・上場と元本保証は別
・物件・費用・契約と運営体制を確認
上場グループで、本業の利益や財務を継続して読める点は評価できます。ただし、上場親会社がREALEの元本を保証するわけではありません。
金融機関への借入に付く親会社保証と、ファンド投資家への保証も別です。
出典:2025年有価証券報告書・保証債務注記
電子取引業務の認可も確認でき、契約相手となる法人が明確です。
しかし認可は、国が売却価格や配当を保証するものではありません。
会社の経営が悪化すれば、物件の運用や売却、分配・償還が遅れたり、元本を回収できなくなったりする可能性があります。
出資前は、次の順で確認すると判断しやすくなります。
- 価格と家賃: いくらで取得し、実際の家賃や稼働率でどこまで収益を支えられるか。
- 売却と費用: 想定売価の根拠は何か。売却・運用報酬などを引いて配当が残るか。
- 契約と損失負担: 劣後出資の割合だけでなく、費用・債務・損失をどの順番で負担するか。途中解約や運用延長の条件は何か。
会社に不動産実務があることは検討の入口になりますが、割高な価格や厳しい契約条件を帳消しにはしません。REALE1号ファンドのAI考察では、物件と売却価格、費用から具体的に検討しています。
情報管理について公表された事案も確認
2026年5月11日、会社は利用する外部サービス「いえらぶCLOUD」の不正アクセスに関連し、賃貸版顧客管理機能の氏名・電話番号89件が流出した可能性を公表しました。
対象者への連絡方針、情報管理体制の見直しなどを説明しています。
出典:会社の調査結果公表
これはREALE開始前の外部賃貸管理サービスの事案で、REALE投資家の情報流出を示すものではありません。その区別をしたうえで、委託先を含む情報管理と、問題が起きた際の説明・対応も評価に含めたいところです。
まとめ:評価できる点と継続して見たい点
ADワークスは、一棟不動産を仕入れ、改善し、販売する実務と利益を確認できる会社です。
東証プライム上場グループの中核事業会社が、その得意分野をREALEへ生かす点には、検討する価値があります。
評価したいのは、運営会社自身の事業規模、過去3期の成長、最新上期の一棟販売の強さです。
継続して見たいのは、小口化の減速を補えるか、増やした物件を売って借入を返せるか、蓄電所投資が資金負担に見合う利益を生むかです。
まず運営会社の実力を理解し、次に個別ファンドの価格・費用・契約を確かめる。
この順で進めれば、上場という肩書きだけに頼らずに選べます。登録を検討する場合は、キャンペーンの対象条件と受取方法も合わせて確認してください。
補足FAQ
黒字なのに本業の現金収支がマイナスなのはなぜ?
物件の購入代金を先に払い、販売時に回収するからです。利益と現金が動く時期は一致しません。ただし、借入で仕入れを続けるなら、販売による回収と返済が進む必要があります。
ARISTOの500億円超という実績は、REALEの運用実績?
違います。既存の不動産小口化事業の運用実績に関する会社公表値です。REALEの累計募集額、償還実績、会社の自己資本として読み替えることはできません。出典:上期決算説明資料13ページ
詳しい財務と計算方法
金額は原資料から億円へ換算して四捨五入。主本文は読みやすさを優先して丸めています。通期は1〜12月、上期は1〜6月です。
運営会社・親会社の単体数値
| 2025年/億円 | エー・ディー・ワークス単体 |
|---|---|
| 売上高(内部売上を除く) | 609.53 |
| 経常利益 | 32.35 |
| 当期純利益 | 20.07 |
| 年末総資産 | 648.30 |
| 年末純資産 | 147.46 |
純資産÷総資産は約22.7%。
開示された2項目からの参考計算で、連結の公表「自己資本比率」とは区別します。2026年上期の運営会社単体業績を表す数字ではありません。
出典:2025年有価証券報告書8ページ
上場持株会社単体の2025年末総資産は200.84億円、うち関係会社株式は127.00億円、現預金は16.81億円です。
子会社への出資等を含むため、連結総資産720.63億円に上乗せしません。
同118ページ
連結損益の詳しい数値
| 通期/億円 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 売上高 | 413.43 | 499.11 | 675.32 |
| 売上総利益 | 70.20 | 86.36 | 120.75 |
| 営業利益 | 24.42 | 32.17 | 49.88 |
| 経常利益 | 19.79 | 25.16 | 41.50 |
| 税前利益 | 20.66 | 25.48 | 51.91 |
| 親会社株主に帰属する純利益 | 14.20 | 16.11 | 33.15 |
出典:2024年短信、2025年短信。
2025年の特別利益には為替換算調整勘定取崩益9.02億円を含みます。過去の換算差額に関わる会計処理で、国内一棟販売の粗利とは異なります。
| 上期/億円 | 2025年 | 2026年 |
|---|---|---|
| 売上高 | 329.65 | 290.00 |
| 売上総利益 | 60.07 | 57.34 |
| 販売費・一般管理費 | 30.53 | 32.18 |
| 営業利益 | 29.55 | 25.16 |
| 経常利益 | 25.75 | 19.20 |
| 税前利益 | 25.70 | 36.26 |
| 親会社株主に帰属する純利益 | 16.07 | 23.64 |
| 支払利息 | 3.48 | 5.98 |
2026年上期の事業譲渡益は17.407億円、譲渡による現金収入は14.534億円です。
利益額がそのまま入金されたわけではありません。
税前利益から譲渡益だけを引く参考計算は18.85億円ですが、会社公表の調整後利益でも、譲渡がなかった場合の業績でもありません。
出典:半期報告書・損益、CF、事業分離注記
最新四半期と事業別の補足
上期から1Qの百万円単位公表値を差し引くと、2026年4〜6月は売上176.45億円、営業利益14.00億円。
前年同期比はそれぞれ約6.1%減・13.8%減です。1〜3月の19.9%減・16.1%減から減少幅は縮小しました。差引計算のため端数差が生じます。
1Q短信、上期短信
国内一棟の上期粗利率は28.82÷185.20=15.6%から、39.16÷230.58=17.0%へ改善。
小口化の上期粗利は25.78億円から2.60億円へ減少し、オフィス区分の上期粗利は6.62億円でした。これは事業全体の結果であり、REALE各物件の利益率ではありません。
上期説明資料20ページ
資産・借入・現金の詳しい数値
| 連結期末/億円 | 2023年末 | 2024年末 | 2025年末 |
|---|---|---|---|
| 総資産 | 588.55 | 598.10 | 720.63 |
| 純資産 | 171.67 | 187.61 | 205.77 |
| 現預金 | 98.11 | 101.30 | 119.10 |
| 不動産在庫 | 384.14 | 365.58 | 435.88 |
| 有利子負債 | 348.11 | 356.62 | 457.63 |
| 自己資本比率 | 29.1% | 31.3% | 28.5% |
出典:2024年短信、2025年短信。
2026年6月末は総資産864.07億円、純資産223.90億円、在庫589.08億円、有利子負債588.41億円、現預金97.39億円です。
在庫=販売用不動産+仕掛販売用不動産。
有利子負債=短期借入金+1年内返済予定長期借入金+長期借入金+1年内償還予定社債+社債。自己資本比率は会社公表値です。
半期報告書・貸借対照表
| 連結CF/億円 | 2024年通期 | 2025年通期 | 2026年上期 |
|---|---|---|---|
| 営業CF | 17.26 | −59.54 | −142.68 |
| 投資CF | −3.30 | −13.35 | −6.77 |
| 財務CF | −12.03 | 89.01 | 125.91 |
| 現金・現金同等物の期末残高 | 100.63 | 116.34 | 93.10 |
出典:2025年短信、2024年CF追加開示、半期報告書。
通期と上期は長さが異なり、横並びの増減率は算出しません。現金・現金同等物と現預金は集計範囲が異なります。
上期の棚卸資産増加による支出は153.80億円。
在庫要因を足し戻して「通常の営業CF」とは扱いません。また、有形固定資産の取得支出をすべて蓄電所向けとみなすこともできません。
営業利益÷支払利息は前年上期約8.50倍から約4.21倍へ低下。
借入手数料は0.52億円から0.82億円へ増えています。この倍率は元本返済を含まず、現金の支払能力を保証しません。
6月末の短期借入・1年内返済予定長期借入・1年内償還予定社債の合計は約88.00億円。
現預金はその約1.11倍ですが、運営費や税金、仕入れにも支出が必要なため、差額を自由資金とみなしません。
出典:半期報告書・貸借対照表と損益計算書
2025年末の担保提供資産は518.57億円、担保付債務は434.25億円。親会社からエー・ディー・ワークスの金融機関借入への保証は78.54億円です。
いずれもREALE投資家への元本保証ではなく、個別ファンドの担保状況とも別です。
出典:有価証券報告書90・126ページ
半期報告書の継続企業の前提に関する注記は該当事項なしですが、将来の経営継続を保証するものではありません。REALE単独の資金調達依存率は、今回の公表資料では算定できません。
蓄電所の「8〜13億円」「17億円」は何を示す?
会社が示す年間約8〜13億円は、年平均11か所が第1号と同等の投資規模・設備仕様で通年稼働すると仮定し、市場価格に複数の前提を置いた試算です。
運営費用は控除しますが、減価償却費を控除する前であり、現在の売上・純利益や業績予想、収益の上限・下限ではありません。
約17億円の「想定含み益」は、第1号の鑑定評価額と想定投資額の差を基礎に、同等の案件15か所へ当てはめた会社試算です。
資料時点で他の14か所は鑑定未取得。会計上認識した利益や確定した含み益、売却で入る現金を示す数字ではありません。
設備の減価償却は主として定率法で、稼働初期の費用が大きくなるとの説明もあります。
将来の計画を見る参考にはなりますが、現在の会社の利益や返済資金にそのまま加算しません。
出典:上期決算説明資料10ページの脚注、11〜12ページの成長戦略
出典・参考
- 株式会社エー・ディー・ワークス:会社概要
- ADワークスグループ:2024年12月期決算短信
- ADワークスグループ:2024年決算短信へのキャッシュフロー追加開示
- ADワークスグループ:2025年12月期決算短信
- ADワークスグループ:2025年12月期有価証券報告書
- ADワークスグループ:2025年12月期決算説明資料
- ADワークスグループ:2026年12月期第1四半期決算短信
- ADワークスグループ:2026年12月期上期決算短信
- ADワークスグループ:2026年半期報告書
- ADワークスグループ:2026年上期決算説明資料
- 不動産クラウドファンディング事業開始に必要な許認可の取得
- 外部クラウドサービスへの不正アクセスに関する調査結果
- 2026年8月31日:第2号蓄電所の公式発表
- 2026年8月26日:上期決算説明会書き起こし
- 2026年8月5日:クラウドファンディング参入発表