

不動産クラウドファンディングは、NISAでは買えません。
NISAで投資信託を積み立てながら、別にクラファンへ投資することはできます。
将来に備える資産づくりでは、NISAを使った長期・分散投資を先に考える。これは私も同じです。
ただ、私が投資で増やしたいのは将来の資産だけではありません。配当を受け取って、今の生活にもお金を使いたいと考えています。
そのため、余剰資金を高配当株・J-REIT・不動産クラファンに分けて運用しています。
ここからはNISAとの違いと、クラファンを組み合わせる理由を紹介します。クラファンは一般的な匿名組合型を取り上げます。
不動産クラファンはNISAで買えない
NISAは、対象商品の売却益や配当・分配金を非課税にする制度です。
つみたて投資枠では対象の投資信託、成長投資枠では対象の株式・投資信託などを買えます。不動産クラファンは対象外なので、NISAの枠が余っていても分配金には税金がかかります。
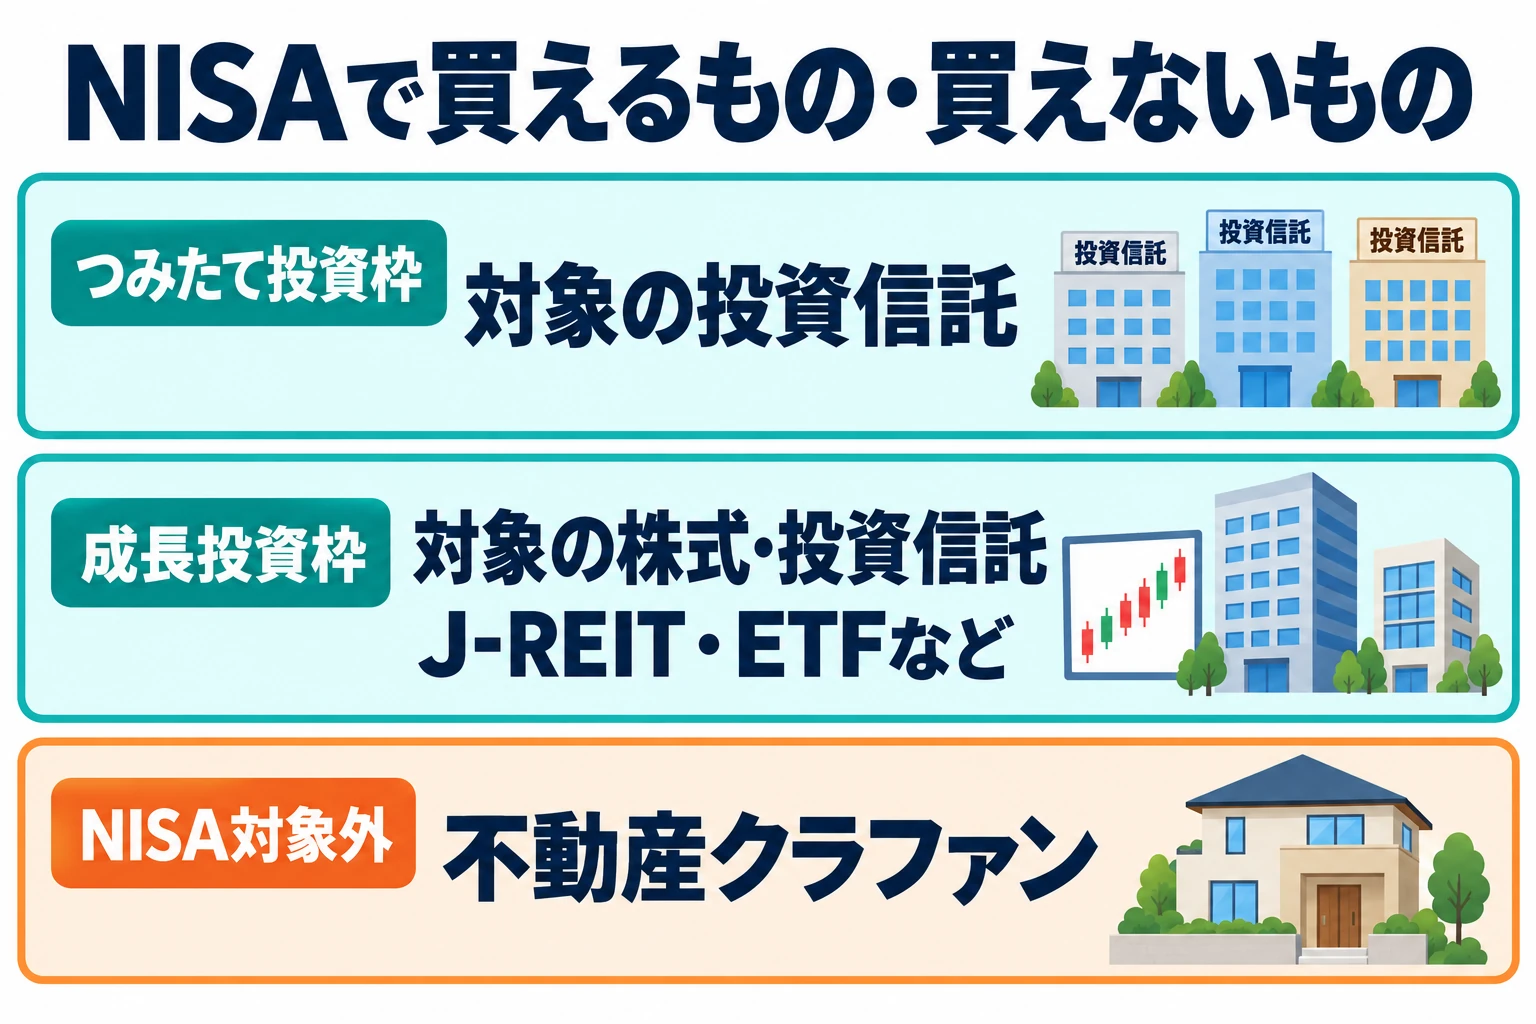
NISAを使って不動産に投資したいなら、対象のJ-REITやREIT ETFが選択肢になります。
J-REITは複数の不動産から得た家賃などを分配する商品です。クラファンと違い、証券取引所で売買できます。
NISAで高配当株やJ-REITを持ち、配当を受け取る使い方もできます。
上場株式・J-REIT・ETFの配当や分配金をNISAで非課税にするには、受取方法を「株式数比例配分方式」にします。証券口座で受け取る方式のことです。
NISAの投資信託と不動産クラファンは何が違う?
NISAで何を買うかによって、値動きもリスクも変わります。
ここでは、株式などに広く分散する投資信託と、個別の不動産クラファンを比べます。
| 比較項目 | NISAの分散型投信 | 不動産クラファン |
|---|---|---|
| 利益 | 値上がり益・分配金 | 家賃や売却益からの分配 |
| 税金 | 対象の運用益は非課税 | 分配金は原則、雑所得 |
| 換金 | 売却・解約を申し込む | 償還まで待つのが基本 |
| 値動き | 基準価額に表れる | 日々の市場価格は通常出ない |
| 投資先 | 多数の企業・資産へ分散 | 物件・事業者を自分で選ぶ |
価格が毎日表示されなくても、元本割れはある
投資信託は日々の基準価額で値動きが見えます。クラファンには通常、そのような市場価格の表示がありません。
それでも空室や賃料の下落、物件の売却損が出れば、分配金や元本に影響します。画面上の金額が動かないことを、安全性の高さとは考えません。途中解約もしにくく、償還が遅れれば資金を使えない期間が延びます。
「予定年利」と「過去のリターン」は別の数字
クラファンの予定年利6%は、これからの運用計画です。投信の過去1年のリターン5%は、すでに出た結果です。
この2つを並べて「6%のクラファンの方が儲かる」とは言えません。
クラファンの分配金には税金がかかる
匿名組合型の分配金は原則として雑所得です。支払時に20.42%が源泉徴収されますが、税金がそれだけで終わるとは限りません。
最終的な所得税は給与などを含めた所得で変わり、住民税は別計算です。
NISAとクラファンはどっち?目的に合わせた使い分け
将来の資産を育てたいなら、まずはNISAを使った長期・分散投資を考えます。
一方、今使える配当を増やしたいなら、高配当株・J-REIT・不動産クラファンも候補になります。NISAかクラファンかを一つに決める必要はありません。
将来の資産づくりは、NISAで長期・分散投資
老後などのためのお金は、幅広い企業や地域へ分散する投資信託を積み立て、利益も再投資して育てる方法があります。NISAなら対象の運用益に税金がかからず、再投資に回せるお金を残しやすくなります。
自動積立を設定すれば、毎回ファンドを探して申し込む必要もありません。日々の値動きはありますが、長く持ち続ける資産の中心として考えやすいです。
今の暮らしに使う配当は、高配当株・J-REIT・クラファンで
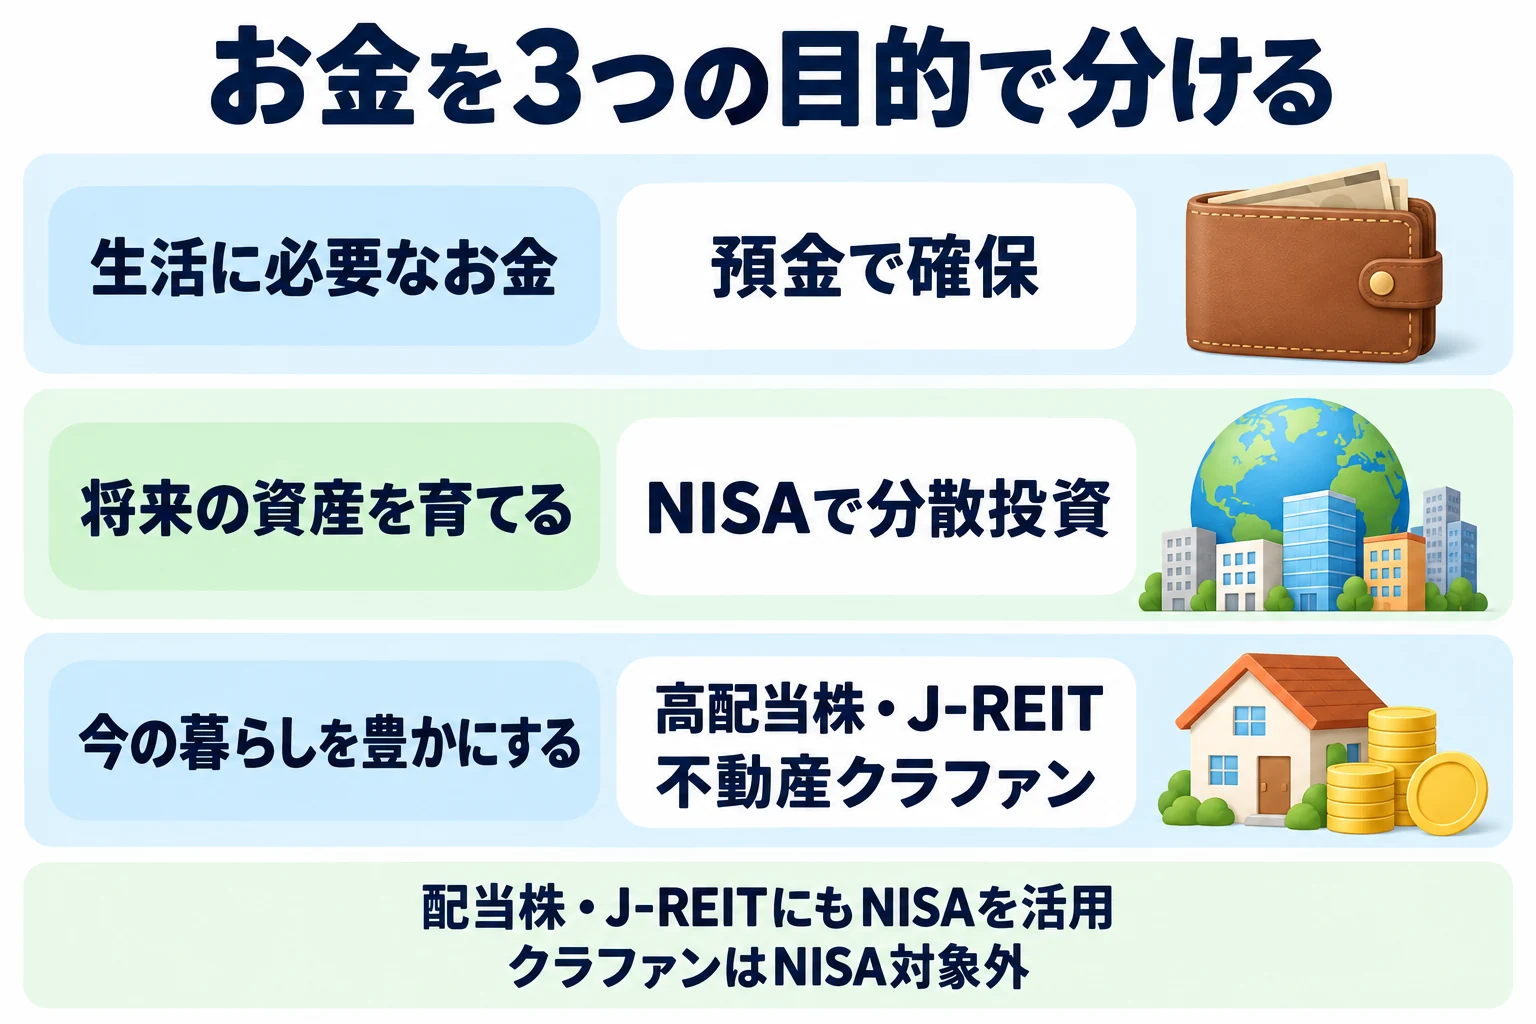
私は、将来のために増やすだけでなく、配当を受け取って今の生活にも使いたいと考えています。そこで余剰資金の一部を、配当や分配金が出る商品へ振り分けています。
高配当株やJ-REITも、対象商品ならNISAの成長投資枠で保有できます。非課税で配当を受け取る選択肢を持ちつつ、魅力を感じるクラファンの案件も組み合わせる、という使い方です。
一番の魅力は、高い分配利回りを狙えること
クラファンには、J-REITなどより高い分配利回りを狙える案件があります。これが、私がクラファンを組み合わせる一番の理由です。
同じ余剰資金でも、受け取れる配当を増やしたい。だから高配当株やJ-REITに加え、クラファンも運用先に入れています。
ただ、予定利回りの高さだけで選ぶつもりはありません。案件と運営会社のリスクを見て、それに見合う配当を期待できるかで判断します。
クラファンは分配金に税金がかかるため、NISAで持つ高配当株やJ-REITとは手取りも比べます。
生活費と、近く使うお金は預金に残す
配当で暮らしを豊かにしたくても、家賃や教育費まで配当頼みにするつもりはありません。
必要なお金を預金で確保し、そのうえで余剰資金を運用します。減配や償還の遅れがあっても、生活費に困らない金額に収めます。
私の資産は株式が中心。クラファンは約30%
2026年10月時点では、私の資産の中で最も割合が大きいのは株式です。クラファンは全体の約30%です。
このブログではクラファンを多く紹介していますが、全額を投資しているわけではありません。30%は私の配分で、誰にでも勧める割合ではありません。
| 投資先 | 配当目的で組み合わせる理由 |
|---|---|
| 高配当株 | 企業の利益から配当を受け取る。市場で売買できる |
| J-REIT | 複数物件の家賃などから分配を受け取る。市場で売買できる |
| 不動産クラファン | 高い予定利回りの案件も選べる。償還まで待つのが基本 |
配当の受け取り方にも違いがあります。クラファンには毎月分配の案件もあれば、運用終了時にまとめて分配する案件もあります。
定期的に受け取りたいなら、利回りと一緒に支払月も見ておくと選びやすくなります。株式やJ-REITも減配することはあります。
同じ会社・物件に偏らないようにする
高配当株なら企業や業種、J-REITなら保有物件の地域や用途、クラファンなら運営会社・物件を分けます。
J-REITとクラファンを両方持っていても、不動産市況の悪化や金利上昇で一緒に影響を受けることがあります。商品名を分けるだけでなく、中身も見たいところです。
私が不動産クラファンを選ぶ3つの基準|財務・物件・利回り
私が見ているのは、運営会社の財務、投資する物件や事業の中身、そして利回りです。
会社の財務から投資額の上限を決め、案件のリスクに見合うリターンがあるかを考えます。
1.運営会社の財務を見て、投資額の上限を決める
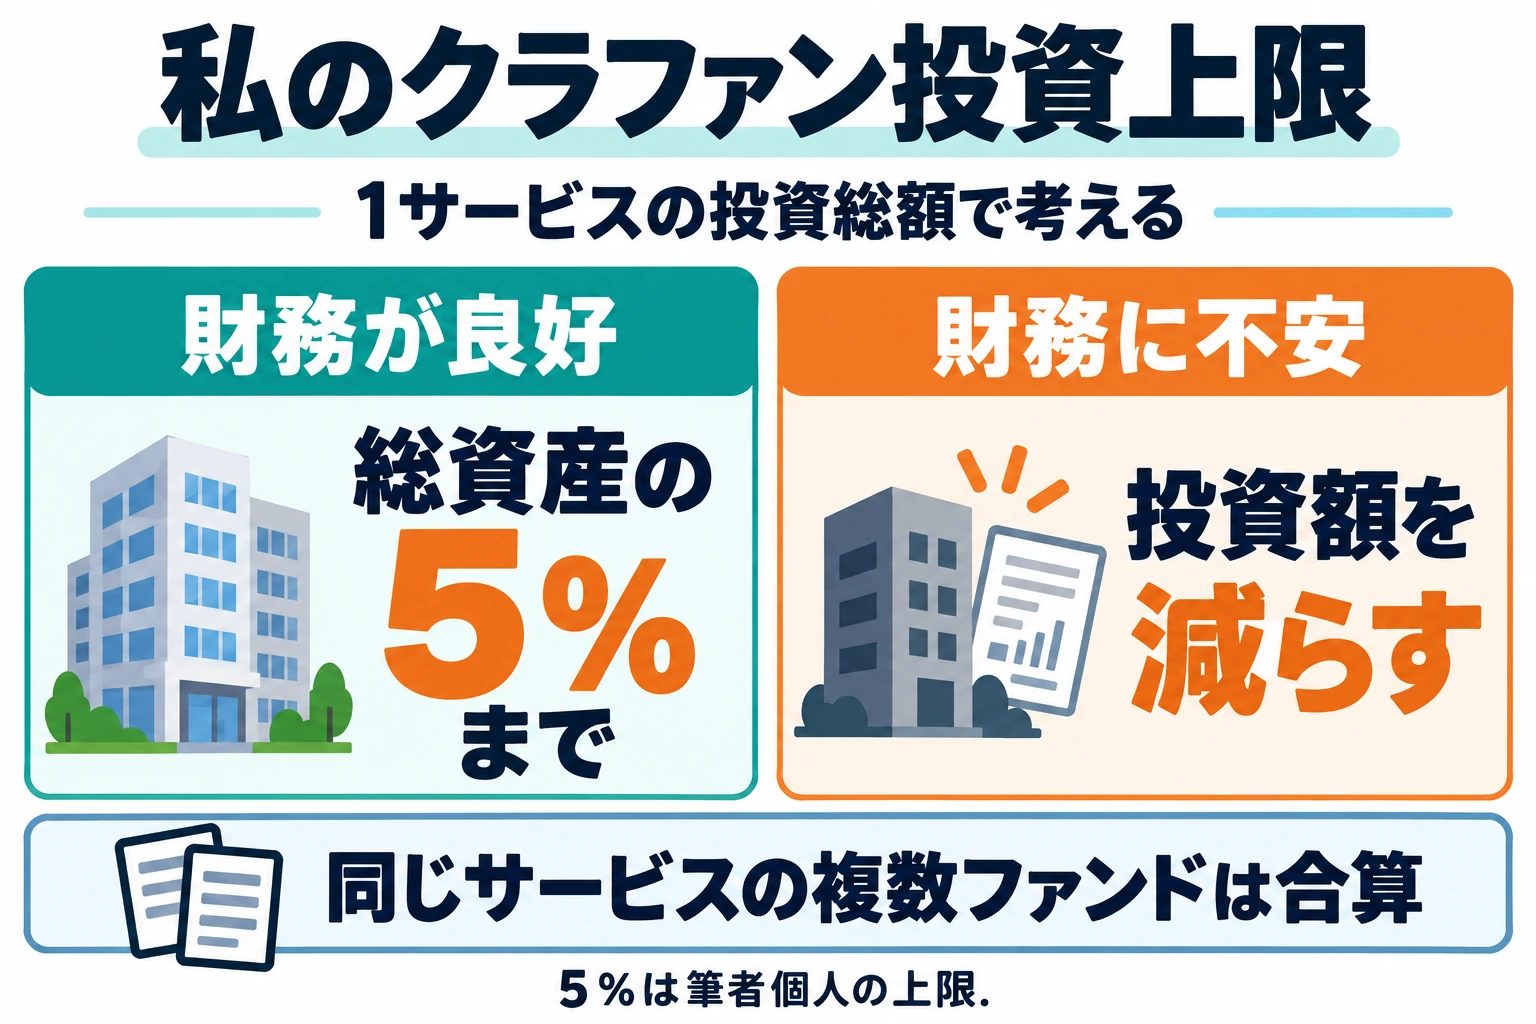
財務が良好だと判断したサービスでも、投資総額は私の総資産の5%まで。
財務に不安があれば、その上限から投資額を減らしていきます。これは私個人のルールです。5%は1ファンドごとではなく、同じサービスで運用している複数ファンドの合計です。
運営会社の財務を重く見るのは、会社が破綻すると、出資金を全額失う可能性もあるためです。通常の匿名組合型では、対象物件に価値が残っていても、それだけで出資金を守れるわけではありません。運営会社と物件を別法人に分ける倒産隔離型は、この影響を抑える仕組みです。
財務を見る材料は、黒字か赤字かだけではありません。自己資本が積み上がっているか、手元の現金に対して借入れが重くないか、物件在庫やファンドからの調達が急に増えていないかも重要です。
例えば、売上が伸びていても現金が減り、売れ残った物件と借入れが増えているなら、同じ金額を投じる気にはなれません。決算は複数期を比べ、どの事業で利益と現金を生んでいる会社なのかまで読みます。
2.既存物件の価値を見積もれる案件を選びたい
案件では、計画どおりに利益が出るかに加えて、うまくいかなかったとき、物件を売ってどれくらい回収できそうかを考えます。
私が積極的に検討したいのは、既存の不動産を買って転売する案件など、いわゆる「下値」を見積もりやすいものです。今の家賃や稼働率、周辺の売買価格から、売却価格の目安を考えられるからです。
ただし、既存物件でも高値づかみなら余裕はありません。購入価格が妥当かを見たうえで、売却代金から必要な費用や借入返済を差し引き、投資家にいくら残るかを考えます。ここでいう「下値」は、損失が出ない最低価格のことではありません。
一方、これから建てる開発案件や、収益の仕組みが複雑な案件は、完成後の価値や事業の成功に頼る部分が大きくなります。建築費の上昇や工事の遅れが加われば、当初の利益も減ります。
土地などの価値が残る場合はありますが、回収額を見積もりにくい案件ほど、私は求める利回りを高くします。
3.このリスクで、この利回りなら投資したいか
「利回りが高いから投資する」「安全そうだから投資する」ではなく、両方を合わせて判断します。
同じ予定利回りでも、財務が安定した会社の既存物件と、財務に不安がある会社の開発案件では、引き受けるリスクが違います。後者に投資するなら、その分だけ高いリターンを求めます。
逆に、予定利回りが低めでも、会社の財務と物件の価格に納得できれば候補になります。「このリスクで、この配当なら投資したい」と思えるか。これが私の判断の中心です。利回りの上乗せがあっても、仕組みや回収方法に納得できなければ見送ります。
NISAと不動産クラファンのよくある疑問
NISAの枠を使い切ってからクラファンを始めるべき?
使い切る必要はありません。成人の年間投資枠は、つみたて投資枠120万円、成長投資枠240万円ですが、これは上限額です。
NISAの枠が余っていても、配当を増やす目的でクラファンを併用できます。無理に枠を埋めるより、生活に必要なお金を残す方が先です。
NISAの投信を売って、クラファンへ移してもいい?
売却したお金をクラファンへ投資することはできます。
ただ、投信の長期運用をやめてまで乗り換えたい案件なのかは考えたいところです。クラファンへ出資すると、途中で売って現金に戻すのは難しくなります。
NISAで売った商品の取得額分は、翌年以降に非課税保有限度額を再利用できます。買い直すときは、その年の年間投資枠も使います。
クラファンなら毎月配当を受け取れる?
毎月とは限りません。毎月・運用終了時など、分配時期はファンドによって違います。
定期的な配当が欲しいなら、募集ページの分配予定も確認してください。
まとめ:NISAで資産を育てながら、クラファンで配当も狙う
不動産クラファンはNISAでは買えませんが、NISAでの投資と併用できます。
私の場合は、将来に備える資産づくりと、今の暮らしに使う配当収入の両方を考えて運用しています。
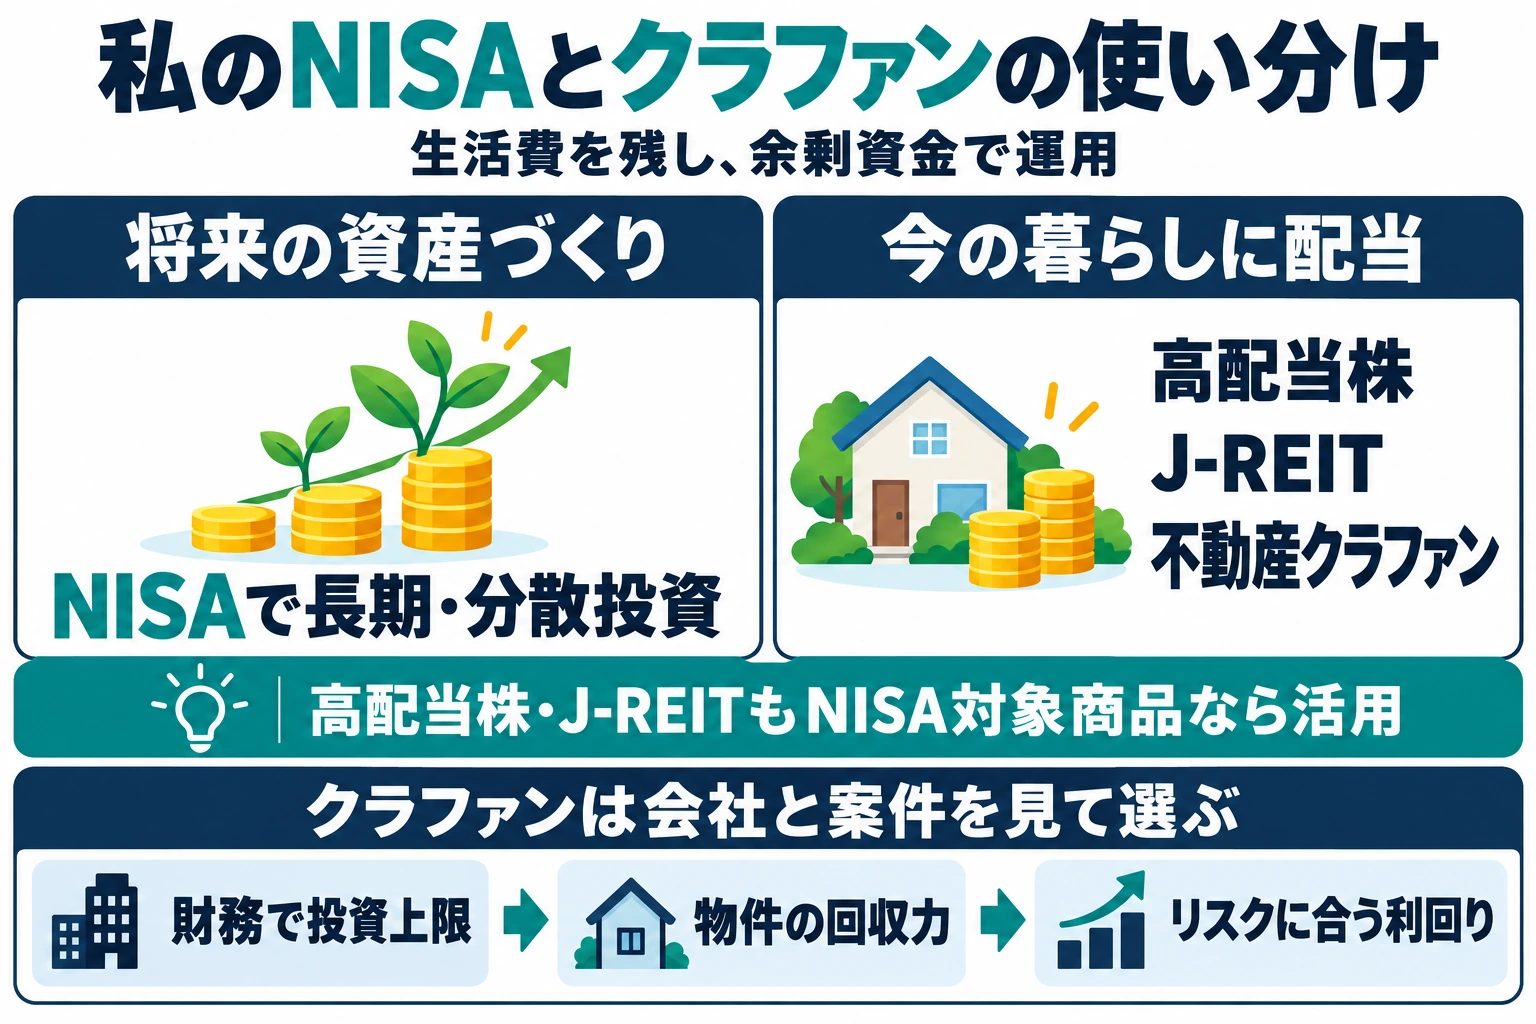
生活に必要なお金を残し、投資する目的を決める
まず生活費や近く使うお金を預金で確保します。長く使わないお金は、NISAで分散投資しながら育てる。配当を受け取りたいお金は、高配当株・J-REIT・クラファンに分ける。このように、余剰資金の使い道を考えます。
NISAは積立専用ではないので、高配当株やJ-REITの配当を非課税で受け取るためにも活用できます。クラファンを加える魅力は、それらより高い分配利回りを狙える案件を選べることです。
クラファンは、会社への投資上限を決めてから案件を選ぶ
私は株式を資産の中心に置き、クラファンは全体の約30%で運用しています。その中でも、1サービスへの投資総額は、財務が良好だと判断しても総資産の5%まで。財務に不安がある会社への投資は減らします。
さらに、物件の売却価値を見積もれるか、建築や特殊な仕組みにどれだけ依存するかを見て、要求する利回りを変えます。会社・物件・利回りの組み合わせに納得できた案件へ、上限の範囲で投資するという考え方です。
出典・参考資料
- 日本取引所グループ|J-REITの仕組み・分配・売買とリスク
- 金融庁|NISAを知る
- 金融庁|資産形成の基本
- 日本証券業協会|NISAのよくある質問
- 日本取引所グループ|不動産(REIT)ETF一覧・NISA対象表示
- 国税庁|雑所得
- CREAL|分配金の税金
- CREAL|クーリング・オフ及び中途解約
- CREAL|不動産クラウドファンディングの元本割れと原因
- CREAL|NISAと不動産クラウドファンディング
- 国土交通省|不動産特定共同事業の仕組み・倒産隔離・財務情報の開示
制度・税率は2026年10月確認。筆者の運用方針・資産配分は2026年10月時点。
